Executive Summary
エグゼクティブサマリー。自律型の重機が今週、実証プロジェクトから資金調達済みの現実へと動きました。Gravis Roboticsがソフトバンク主導で2億ドルのシリーズAを調達した(建設機械史上最大の調達額)一方、Waymo出身者らが設立したBedrock Roboticsは、自律運転する油圧ショベルがすでにテキサスとネバダの3つの現場で稼働していると発表しました。海運では、マースクのCEOが港湾混雑を世界のサプライチェーンの構造的問題と述べ、アジア―米国東海岸のコンテナ運賃が2026年の最高値に達しました。BHPは記録的な銅価格により30%の利益増を計上し、修理権の擁護者たちは米国の農家にとって大きな勝利を収め、ワシントンはUSMCA見直しが激化する中、セクション232関税をドローンとポリシリコンに拡大しました。ドル安とアジアの生産データの明暗が全体像を完成させました。
エグゼクティブサマリー。 自律型重機が今週、実証実験の段階から資金確定の段階へと進みました。Gravis RoboticsはSoftBank主導で2億ドルのシリーズAを調達し(建設機械史上最大のラウンド)、Waymo出身者らが設立したBedrock Roboticsは、自律型ショベルがテキサス州とネバダ州の3つの現場ですでに稼働していると発表しました。海運ではマースクCEOが港湾混雑をグローバルサプライチェーンの「構造的要素」と述べ、アジア〜米東海岸のコンテナ運賃が2026年の高値を付けました。BHPは銅価格の最高値を背景に利益が30%増加し、農機の「修理する権利」を巡る動きは米農家にとって大きな前進となり、ワシントンはUSMCA見直しの激化するなかでセクション232関税をドローンとポリシリコンへ拡大しました。ドル安とアジアの生産統計の明暗が、全体像を締めくくりました。
自律型機械、実証実験から資金確定の現実へ
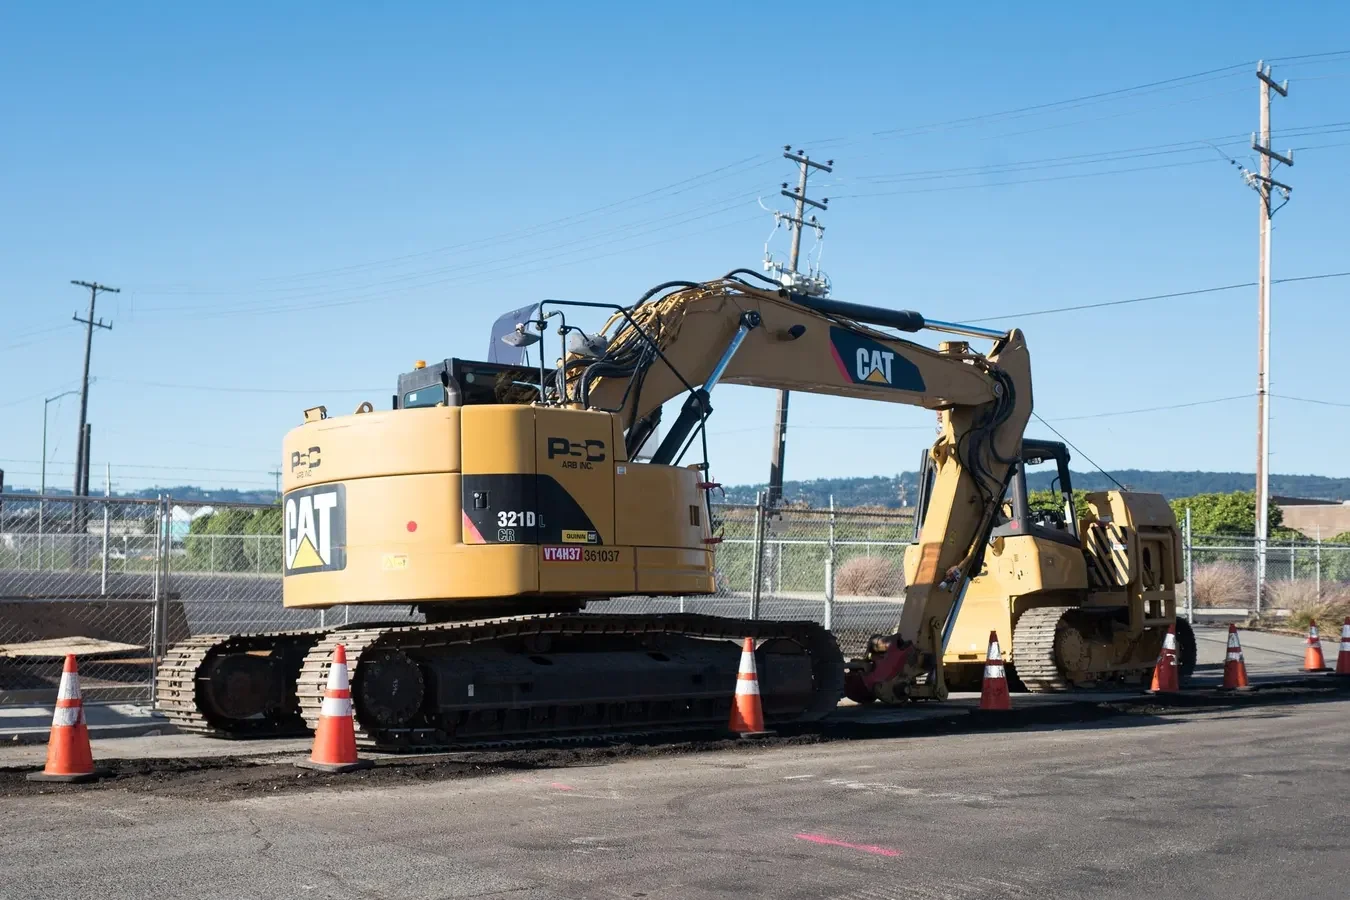
最も明確なシグナルはGravis Roboticsからです。同社は月曜、自律型重機プラットフォームの拡大を目的に、SoftBankから2億ドルのシリーズA資金を調達したと発表しました。Forbesによれば、これは建設機械史上最大のシリーズAです。Gravisはショベルなどの重機にAIの「頭脳」を実質的に追加し、人間の介入を減らしながら複雑な掘削・資材搬送作業をこなせるようにしています。
この資金調達は、業界の多くが予想していたより速く成熟しつつあるセグメントの存在を裏付けるものです。Waymoの元エンジニアが設立したスタートアップBedrock Roboticsは、Business Insiderに対し、自律型ショベルがテキサス州とネバダ州の3つの現場で人間のオペレーターなしで稼働していると述べました。同社は自動運転車の技術を、地形・地質・障害物が絶えず変化する、速度は遅いがはるかに構造化されていない建設現場の環境に適応させています。
この動きはグローバルに広がっています。中国の自律型鉱山輸送の専門企業EACON Miningは、建設・鉱山機械の世界最大手の一つであるXCMGと海外協力協定を締結しました。XCMGはまた、アンゴラ、東南アジア、南米、モザンビークの道路建設・クレーン・高所作業・鉱山プロジェクト向けに機材の納入を加速させていると発表しました。これらの市場では、自律・半自律システムが従来型の車両群と並行して導入されつつあります。
コンポーネントサプライヤーと販売代理店にとって、この変化には実務上の含意が2つあります。自律型機械はセンサーが多くソフトウェアに依存するため、従来機材よりも高精度油圧、エンコーダ、カメラ、ライダー、堅牢な電子部品が求められます。同時に、レトロフィット(後付け)の機会も現実のものです。世界のショベルの多くは依然として従来型であり、GravisやBedrockのシステムは既存機械に後付けできる設計を含んでおり、旧型設備の経済寿命を延ばすとともに、アップグレード部品、接続モジュール、校正サービスという新しいアフターマーケットを生み出す可能性があります。
港湾混雑、一時的な混乱から構造的現実へ
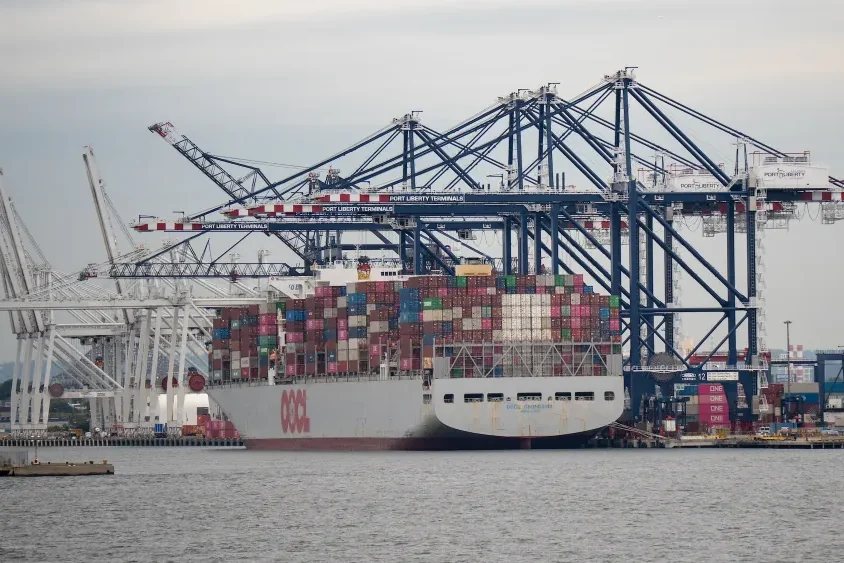
マースクのCEOはJournal of Commerceとの対談で、港湾混雑はもはや一時的な混乱ではなく、グローバルサプライチェーンの構造的要素だと述べました。同社は第2四半期の売上増加(2桁増)を受けて、2026年の業績見通しを今年に入り2回目の上方修正しており、混雑を利益に変えているのは同社だけではありません。Lloyd’s Listによれば、港湾混雑は実質的な船舶能力のうち約170万TEUを食い込んでいます。錨地で待機する船は、貨物の積み下ろしができない船なのです。
運賃もこれに呼応しています。WWDによれば、アジア〜米東海岸のスポット運賃は今週、2026年の最高水準に達しました。堅調な需要とパナマ運河の新たなサーチャージが背景にあります。DrewryのWorld Container Indexは2週連続で上昇し、船会社が供給能力を絞る中で太平洋横断路線の運賃がけん引しました。アジア発コンテナ運賃は6%上昇して6週間ぶりの高水準となり、最終製品価格に転嫁される前に輸入業者がどこまでコスト増を吸収できるかが問われています。
紅海情勢も引き続き影を落としています。フーシ派の攻撃はイエメンのモハ港を標的とし、国連特使は同国の情勢悪化を警告しました。サウジアラビアは紅海とアデン湾の航行を守るための海上防衛連合を正式に発足させ、国連も地域の海運混乱の終結を求めました。治安リスクと港湾混雑の両要因により、輸送リードタイムと輸送コストは危機前の水準を大きく上回っています。
産業購買担当者にとって、その影響は具体的です。輸送期間の長期化と運賃高騰は、安全在庫の拡大、陸揚げ総費用への運賃の組み込み、そしてエンドユーザーに近い場所での在庫保持を意味します。マースクが用いた「構造的」という表現は警告です。これはパンデミック前の物流への回帰ではなく、新たな事業環境なのです。
銅価格の史上最高値と重要鉱物の確保競争
世界最大の鉱業会社BHPは、銅価格の史上最高値と鉄鉱石の記録的生産を背景に、通期利益が30%増加したと発表しました。この結果は、電動化とデータセンター需要が上流の素材市場にどれほど強く波及しているかを示しています。銅のセンチメントが改善する中、Freeport-McMoRanの株価も上昇しており、アナリストの間では強気シナリオの持続性が議論されています。
銅の価格高騰は、産業用コンポーネントのコスト構造に直結します。モーター、ケーブル、コネクタ、ブスバー、そして機械や工場内のほぼすべての電気システムにおいて、銅は導電材料だからです。銅価格が最高値を更新すれば、電気部品メーカーはいずれそのコストを購買側に転嫁します。めっき鋼板やダイカストに不可欠な亜鉛も、供給途絶と在庫減少を背景に数年ぶりの高値に達しており、ファスナー、ブラケット、構造部品のコスト圧力を高めています。
供給側では、重要鉱物の調達先多様化の動きが加速しています。American Rare EarthsとNovexは、米国におけるレアアース酸化物と焼結磁石の生産拡大に向けた覚書を締結しました。サーボモーター、ロボット、電動ドライブに不可欠な、中国で処理されたレアアースへの依存を低減する一歩です。ペルーの鉱業投資は33億ドルまで回復しましたが、アナリストは、次のプロジェクトの波に踏み出すにはより明確な規制改革がまだ待たれると指摘します。
コンポーネント購買担当者への教訓は、原材料コストが引き続き最重要変数だということです。EV、電力設備、ロボット、データセンターによる銅とレアアースの構造的需要を考えると、個々の価格が週ごとに変動しても、電気系・磁気系コンポーネントの投入コストには上昇圧力が続く可能性が高いのです。
「修理する権利」、農業地帯で勝利
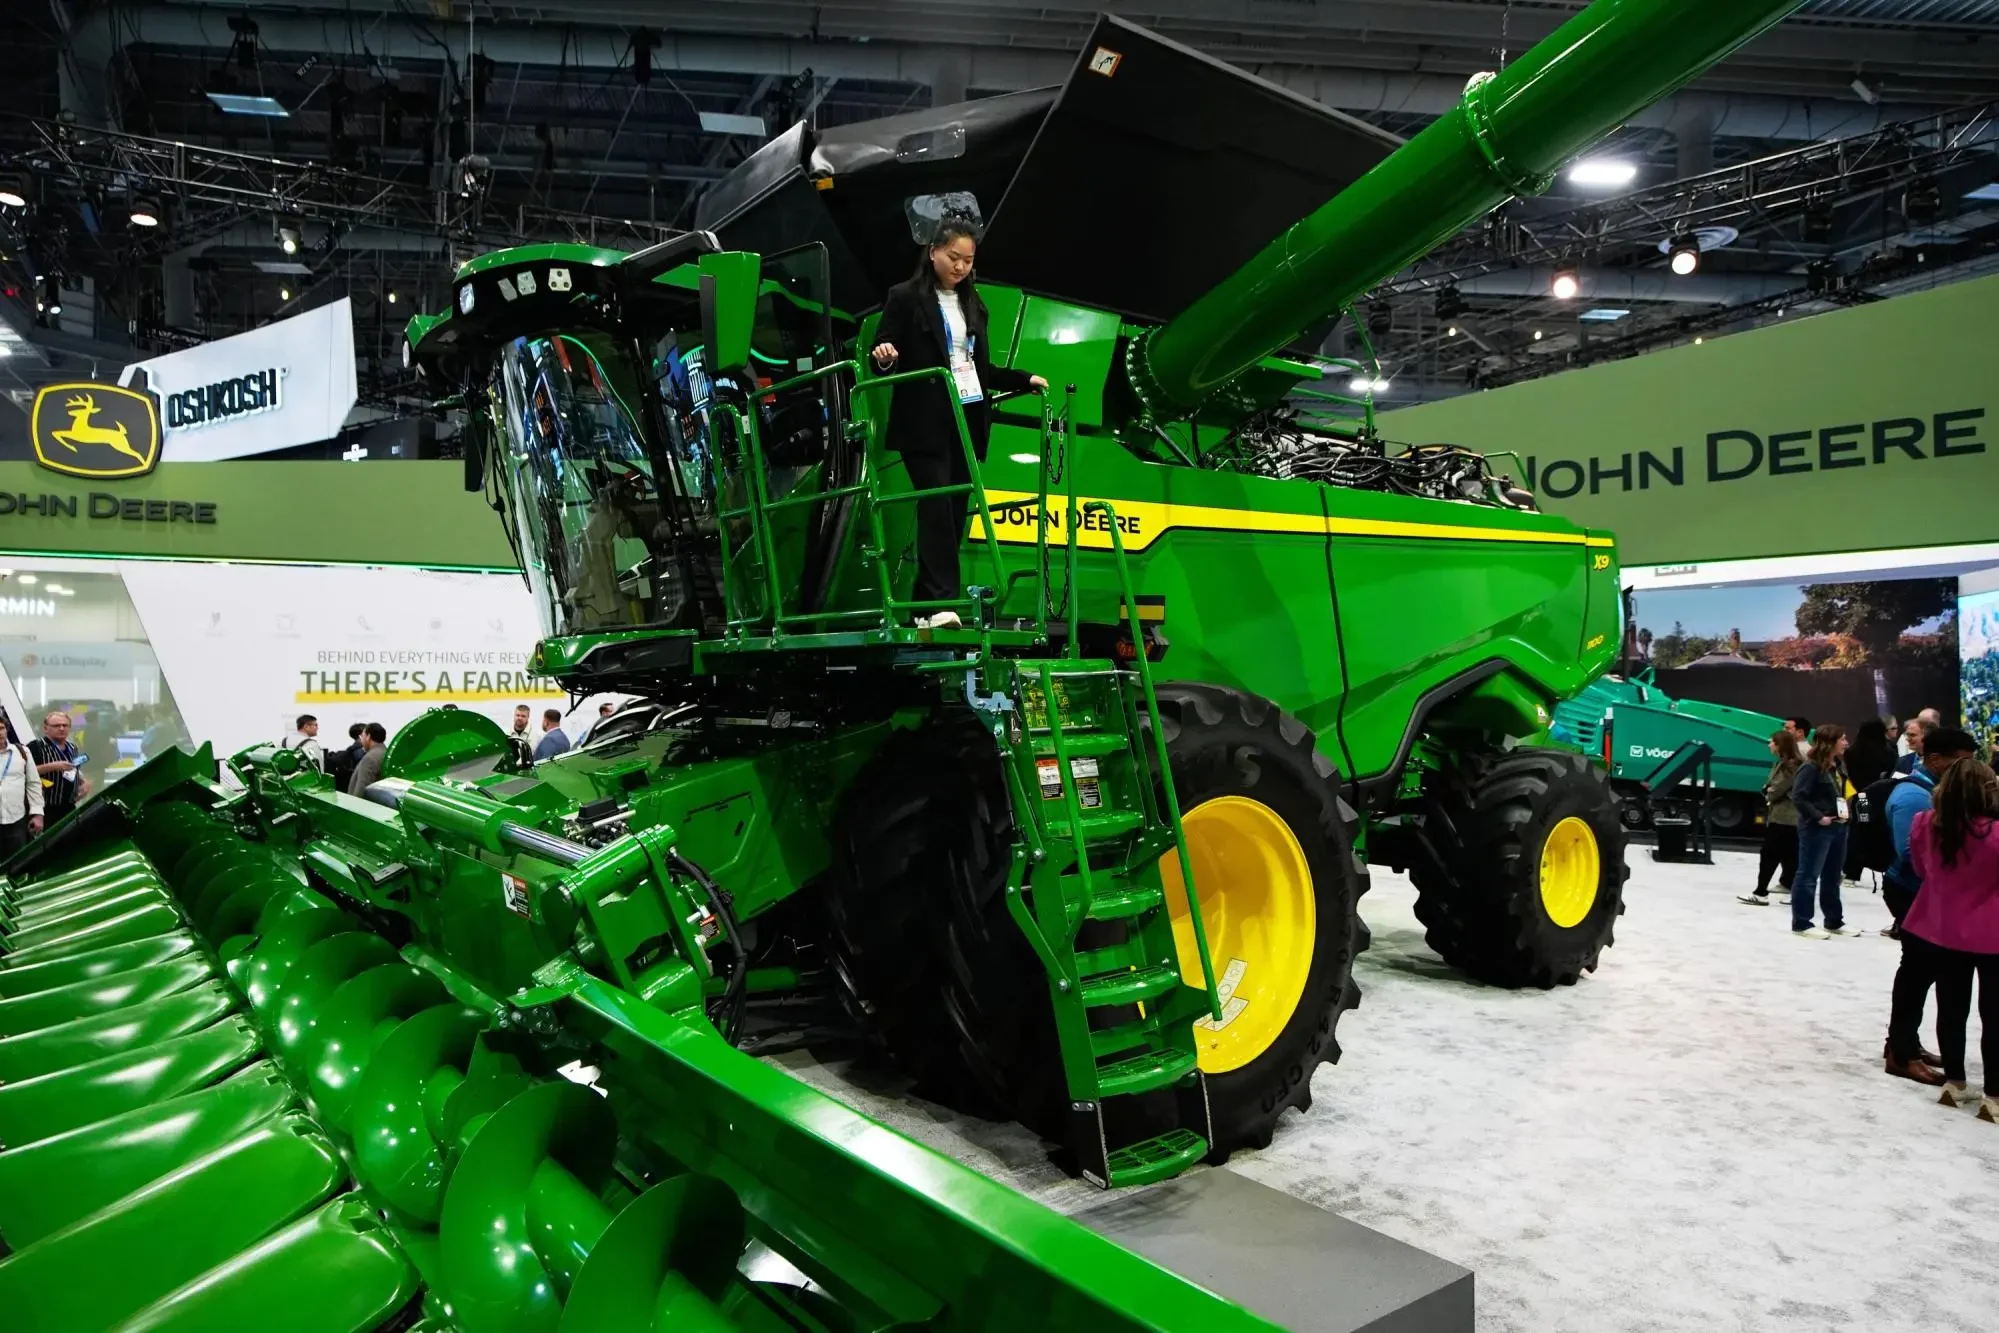
「修理する権利」を認める法律が全米に広がる中、今週は農業地帯で注目すべき勝利がありました。Daily PressとThe Gazetteのコラムによれば、バージニア州とアイオワ州の農家が、自分の機械を修理する権利を勝ち取ったのです。Deere & Companyとの和解に続くものですが、活動家たちは「落とし穴」を指摘します。ソフトウェアアクセスや診断データをめぐる問題 — 近代機械の修理に不可欠な要素 — は、和解条件では完全には解決しない可能性があるのです。
この運動は農業分野をはるかに超えて広がっています。メイン州議会は電子機器向け修理権利法案を再提出し、ロードアイランド州でも同様の法案が議論されています。全米独立事業者連合会(NFIB)も議論に加わり、フロリダ州代表が州放送ラジオ番組でこの問題を取り上げました。農業系専門誌は実務面の利害を率直にまとめています。修理権利をめぐる変更は、農機のダウンタイム削減につながる可能性があるというものです。
産業アフターマーケットにとって、その含意は大きいものです。現地で修理できる設備はより長く運用され続け、寿命の延長は一般に交換部品 — ベアリング、シール、ホース、フィルタ、油圧部品 — の安定した需要につながります。一方で、完全な新機械の需要は和らぎます。次の争点はソフトウェアへのアクセスです。診断データがなければ、独立系修理工場、販売代理店、フリート保守チームは近代的な設備を完全には保守できません。
USMCA見直しとセクション232関税が貿易地図を塗り替える

北米では貿易政策が今週の焦点となりました。2026年のUSMCA見直しが激化しており、デトロイトの自動車メーカーは協定の変更が数十億ドル規模のコスト増になると警告し、農業団体は農産物輸出の数十億ドルが結果に懸かっていると訴えています。Mexico Business Newsは、メキシコが協定内での地位を固める一方、カナダには新たな関税圧力がかかっていると報じました。北米の自動車・産業サプライチェーンの緊密な統合を踏まえ、DHLはこの見直しを荷主にとって重大な問題として警戒しています。
さらにワシントンは、セクション232関税の適用を新分野へ拡大しました。無人航空機システムおよびその部品への新関税に対し、UAS業界団体AUVSIが正式に反応を示しました。ポリシリコンおよびその派生物に対する別のセクション232措置は、米国内の半導体・太陽光製造の拡張計画に影響を与える可能性があり、米太陽光メーカーFirst Solarはこの動きを公に歓迎しています。
関税環境は、目立ちにくい形の複雑さも生み出しています。ワシントンは、第三国経由で輸出を迂回させる形で中国の米国関税回避を支援しているとして、米国の同盟国を含む40か国以上を非難しており、EUはこの圧力の再燃に反発しています。さらにWashington Examinerによれば、関税率の収斂により、サプライチェーンを中国から移すコスト優位性が侵食され、リショーリングのインセンティブの一部が弱まっています。
産業流通・購買担当者へのメッセージは、原産地コンプライアンスを年次レビューではなく動的なタスクとして扱うことです。USMCAの規則変更は北米内の調達判断を動かす可能性があり、セクション232の措置はUAS部品から電子機器用ポリシリコン原料まで幅広く影響します。
ドルが9週ぶり低水準に、アジアの生産統計は混合シグナル
米ドル指数は今週、9週間ぶりの低水準まで下落し、想定より弱い米経済指標を受けて追加利上げ観測が後退するなかで、重要なサポートを割り込みました。Investing.comによればドル指数は99.32の下値抵抗線を突破し、Action Forexも主要サポートの崩壊を伝えています。ドル安は金を押し上げ、グローバルマネーがより高い利回りの経済圏へ動くなか、新興国通貨を史上最高水準に押し上げています。
為替の動きは産業貿易に実務的な影響を及ぼします。ドル安は米国製輸出品の価格競争力を高める一方、輸入部品や原材料のドル建てコストを押し上げます。中国では、中国人民銀が月曜のUSD/CNY中間レートを6.7873に設定しました。前日の6.7878と比べてわずかに人民元高側ですが、市場予想の6.7382を大きく上回ります。これは、当局がやや弱い元を容認していることを示すシグナルであり、中国輸出品の価格競争力を支える要因です。
アジアの生産統計は明暗分かれました。中国の7月工業生産は予想以上に減速し、同国の需要見通しへの懸念が強まっています。一方、日本は強めの指標を提示しました。6月の工業生産(確報)は前月比1.9%増となり、市場予想の1.3%を上回りました。米国の7月工業生産は今週発表予定で、北米製造業の勢いを測る次の指標となります。
積層造形が産業規模へ、スマートファクトリーも拡大
BMW Groupは、Metrology and Quality Newsによれば、積層造形を産業規模へ引き上げました。3Dプリントが自動車分野で試作から量産品質の用途へと昇格したことを示す動きです。スペアパーツや治具への影響は大きく、造形部品は需要に応じて生産できるため、現物在庫の必要性が減り、鋳造や切削では実現できない形状も可能になります。
製造技術の動きは各地域で見られます。LGエレクトロニクスは、ブラジル・パラナ州に新しいスマートファクトリー(同国では2拠点目の生産拠点)を開設し、地域サプライチェーンの強靭化を図ります。地域分散型製造への大きな流れを示すもので、中南米市場を担う部品サプライヤーにも影響します。同時に、日立エナジーは中国で3億ドルを投資し、重要な電力網インフラ向け製造能力を拡大すると発表しました。企業が地域多様化を進めるなかでも、変圧器・開閉装置・高電圧機器のグローバル供給において中国生産が依然として中心であることを改めて示しています。
エネルギー問題はデータセンター需要の急拡大に直結します。約5,000億ドルに上るAIインフラ投資が米国の地域電力網を逼迫させており、アナリストの関心は、変圧器や電力網部品の供給能力が需要に追いつけるかへと向かっています。投資家の関心はインフラ投資から収益化へと移りつつありますが、物理的な建設 — そしてそれに必要な部品 — は今後も続きます。
新興国市場、次なる製造の波を争う
Borneo Bulletinの報道によれば、タイの東部経済回廊(EEC)が東南アジアの製造拠点ランキングで首位となりました。多国籍企業による域内での生産分散が続くなか、EECはエレクトロニクス、自動車、先端製造の投資をベトナム、インドネシア、マレーシアと直接競っており、首位獲得はインフラ準備と政策支援がますます決定的な要素になっていることを示しています。
インドの製造業への野心は、地域報道の中心的テーマであり続けました。首相の独立記念日演説を受けて業界幹部は政府の製造業重視を歓迎する一方、アナリストの間では、生産増強によって貿易赤字を縮小できるかが議論されています。繰り返し指摘されるのが技術者育成の課題です。I-Connect007のコラムは、インドの製造業の将来は、理論的な設計だけでなく、世界水準の生産システムを理解する技術者にかかっていると論じています。
南アフリカでは、インフラ支出計画が人材育成と雇用の起爆剤として位置づけられ、建設業界は需要を活性化させる公共事業プログラムを求めています。西アフリカではエネルギーインフラが焦点です。専門家は、域内エネルギー市場の構築により2035年までに3兆ドルの経済価値が生まれる可能性を指摘しますが、進展には規制調整と国境を越えた投資が不可欠です。部品サプライヤーにとって、これらの新興市場は成長機会であると同時に新たな競争圧力でもあります。各地域で現地流通、技術支援、アフターサービスが求められる一方、新しいサプライヤーが世界市場に参入してくるからです。
今週の主な情報源
- Forbes – ショベル×AI:GravisがSoftBankから2億ドルを調達し、建設機械に「頭脳」を与える
- Business Insider via NewsBreak – まずは自動運転車。次はWaymo出身者が建設機械の自律化へ
- International Mining – EACON Mining、鉱山機械大手XCMGと海外協力協定を締結
- Journal of Commerce – 港湾混雑はグローバルサプライチェーンの構造的要素に:マースクCEO
- Lloyd’s List – 港湾混雑で170万TEUが飲み込まれる、構造的な運賃変動
- WWD – アジア〜米東海岸の運賃が2026年の高値更新 ラリーは続くか
- Arab News – フーシ派のモハ攻撃が紅海海運のリスクを高める理由
- Bloomberg – BHPの利益増、銅価格上昇と鉄鉱石の記録的生産で
- Mining.com – American Rare EarthsとNovex、米国の磁石生産を拡大へ
- BNamericas – ペルーの鉱業投資、33億ドルへ回復 改革を待つ状況
- The Guardian – 「持ち物を守れ」:米国で広がる修理の権利をめぐる法律
- Civic Media – Deere和解は修理の権利の勝利 ただし活動家は「落とし穴」を指摘
- Mexico Business News – カナダに新関税 メキシコはUSMCAの優位を固める
- Troutman Pepper Locke – 関税承認へ 新セクション232ドローン関税がUAS業界に与える影響
- Investing.com – 中国の7月工業生産、予想以上に減速
- Metrology and Quality News – BMWグループ、積層造形を産業規模へ
- Hitachi Energy – 日立エナジー、中国に3億ドル投資 電力網インフラの世界的製造能力を強化
- Borneo Bulletin – タイのEEC、東南アジア製造拠点ランキングで首位に