Executive Summary
2026年9月21日までの週の産業ニュースを支配したのは3つの力でした。バブ・エル・マンデブ海峡周辺の治安悪化が海上貨物運賃を史上最高水準へ押し上げ、米中貿易協議と並行してレアアースをめぐる攻防がホワイトハウスサミットを前に続き、タカ派的なFRBがドル指数を再び100超えへ戻しました。こうしたマクロの流れに加え、今週は具体的な生産能力の動きがありました。XCMGのインドネシアにおける初の海外鉱山部品リマニュファクチャリング拠点、ラム・リサーチの約10億ドルのインド拡張、ベトナムとセルビアでの新工場の開設、さらに米国の製造業生産が市場予想を下回ったことです。本ブリーフィングでは、部品購入者、エンジニア、販売代理店にとって最も重要な海運・素材・貿易・エネルギー・自動化のトピックを取り上げます。
紅海の圧力が高まる——バブ・エル・マンデブのリスクが再び表面化
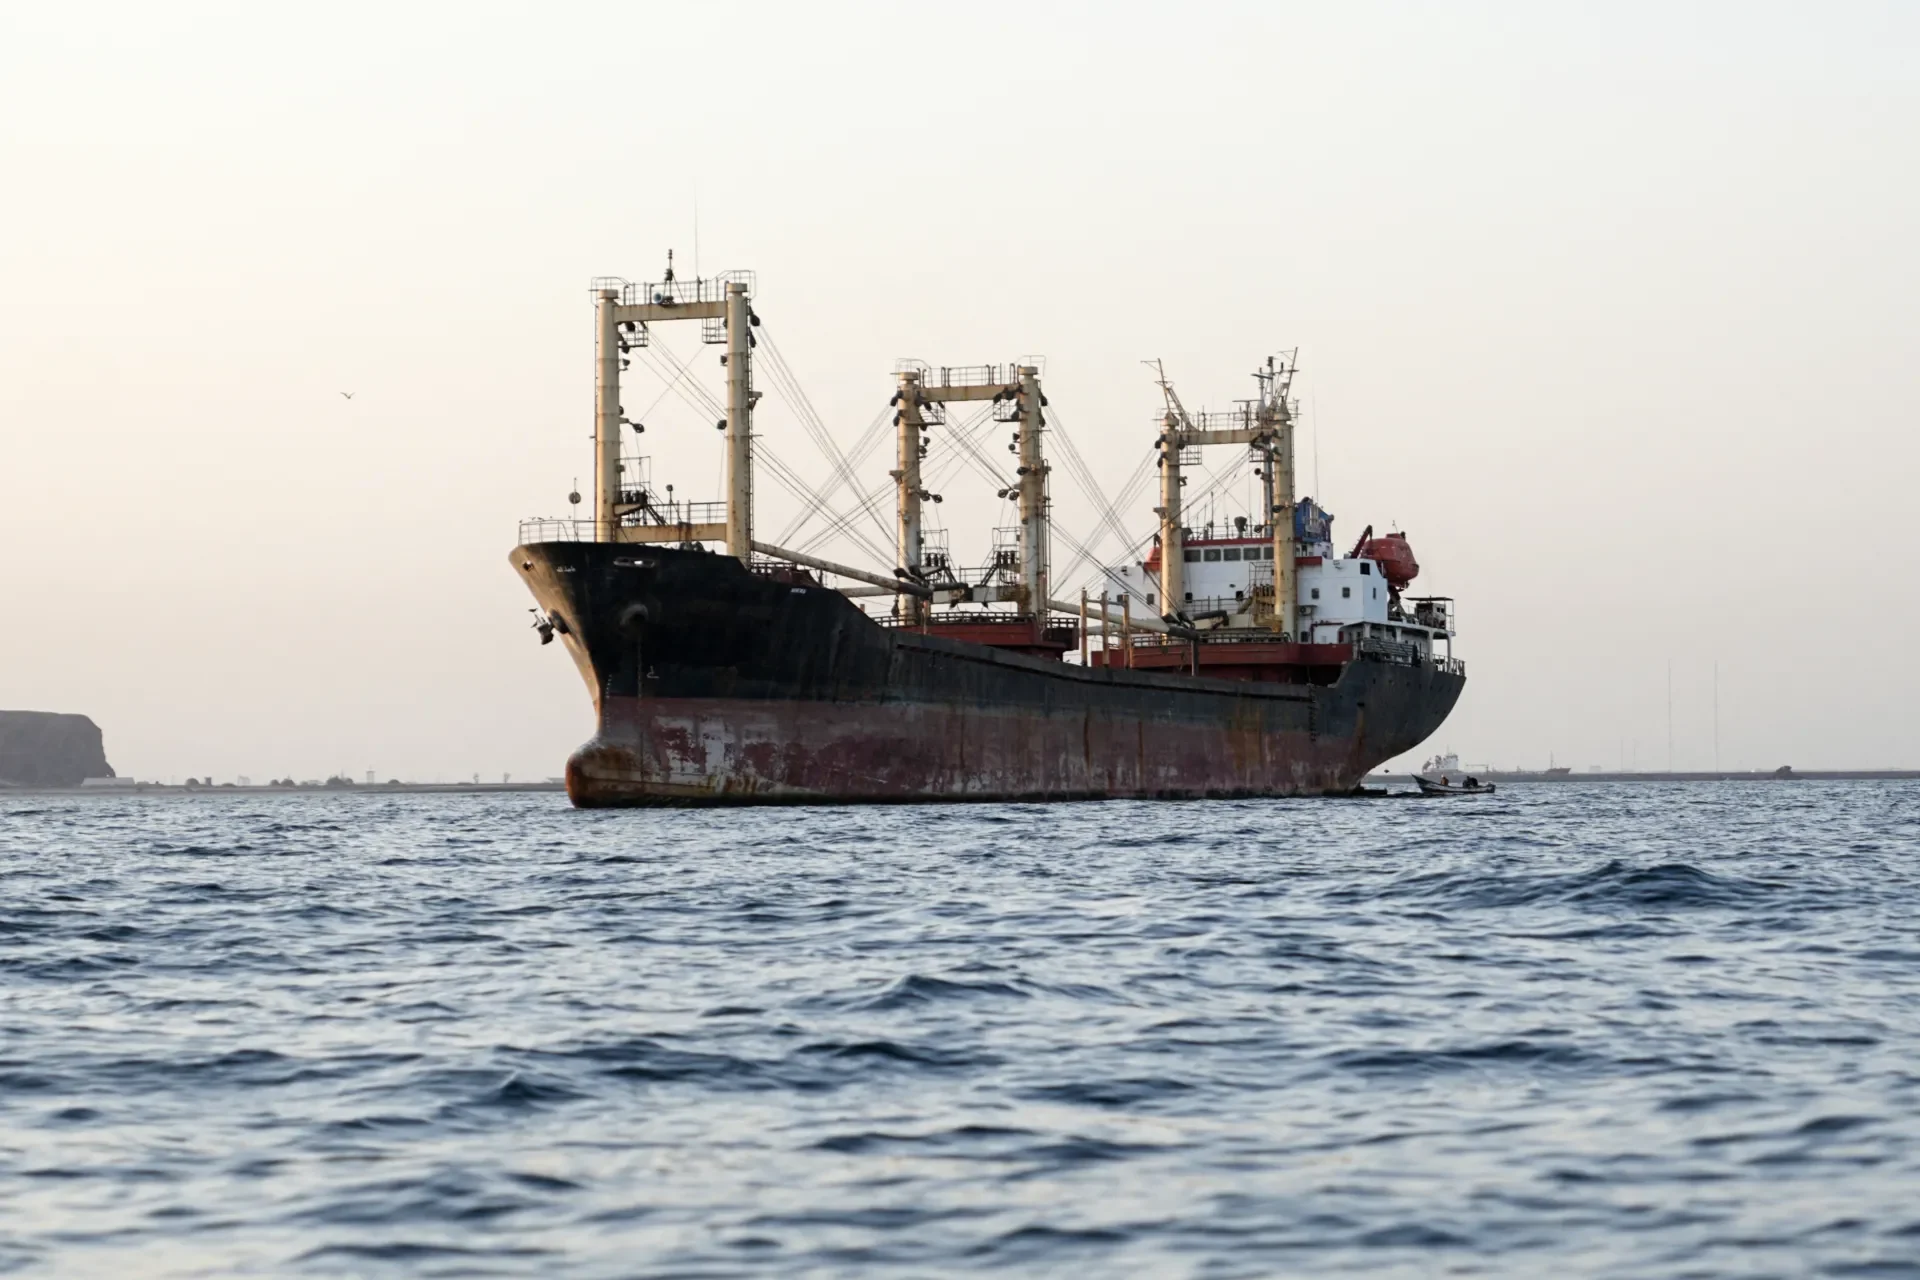
バブ・エル・マンデブ海峡周辺の治安環境は今週、再び悪化しました。イエメンでのフーシ派の進撃が、紅海回廊の南側入口への圧力を強めています。イタリア国防相は、海峡が通行不能になった場合の深刻な経済的打撃を警告し、航行の保護のため軍艦を派遣すると表明。より足踏みしているEUの調整に先んじる動きです。一方、中国は同じ航路近くのジブチの軍事基地を拡張しており、米国はエリトリア国防軍への制裁を解除しました——アナリストはこの措置を、紅海ルート沿いのエリトリアの戦略的位置と結び付けています。
実務面での帰結は、回廊が部分的に使える状態のまま、リスクが常につきまとうというものです。Bloombergの報道によれば、フーシ派とサウジアラビアの戦闘が続く中、コンテナ船の紅海回帰は緩やかであり、業界はまだこの航路を正常化されたものと見なす用意がありません。メーカーにとって、そして部品購買担当者にとって、紅海はアジアの輸出機械と欧州の組立ラインを結ぶ蝶番です。回廊が係争状態に置かれる週が続くほど、航海距離は長くなり、船舶容量を吸い上げ、部品の持ち込み価格の中に含まれる運賃と在庫維持コストを直接押し上げます。
混雑の移動とともに、海上運賃は記録的水準へ
運賃市場はこれに呼応して動きました。DC Velocityの報道では、極東から米国向けの海上運賃が記録的水準に向かっており、港湾混雑の悪化に伴い中国発コンテナ運賃は約6%上昇しました。Container Newsによれば、ピークシーズンの長期化で世界の港湾混雑は400万TEUに接近。またContainer Managementは、行列自体が別の港へ移動したにもかかわらず、混雑は記録的水準近くに留まっていると指摘しています。
この最後のディテールは、見出しの数字よりも重要です。解消ではなく移動する混雑は計画が難しく、スケジュールはずれ、機材は所定外の場所で足止めされ、海上運賃の表向きの数字が和らいでも内陸コストは上昇します。Container Newsは別に、海上運賃の弱含みとともに内陸コストが上昇していると報じています。これは、目に見えるスポットレートが下がっていても、出荷の総持ち込みコストは上がり得るという現実の裏返しです。機械加工部品、軸受、サブアセンブリを固定の納期で輸入するすべての人にとって、運用上の教訓は、バッファー在庫とスケジュールの余裕が高コストでありながら必要不可欠だということです。西アフリカでは、ガーナ建設会議所が港湾混雑の緩和をより多くの資材へ拡大するよう要請しており、混雑がアジアや欧州の主要ハブをはるかに超える建設サプライチェーンの直接的な投入コストになっていることを示しています。
レアアースが米中協議の中心的な交渉カードに
米財務長官スコット・ベッセント氏は、ニューヨークで中国の何立峰(ホー・リーフォン)副首相とAI、貿易、レアアースについて協議する予定でした。これはワシントンでのトランプ・習首脳会談の前哨です。WWDによれば、セクション301関税の第2弾はこの首脳会談のために延期される可能性があり、中国メーカー——報道ではBYD、CATL、小米(シャオミ)など——が習氏の代表団に加わる可能性があります。
産業界にとって具体的になるのは、レアアースの案件です。中国の輸出規制は日本のレアアース輸入を引き続き圧迫しており、欧州の有望サプライヤーはGuardian紙に、中国のレアアース掌握「は終わらせなければならない」と語りました。北米では、S&P Globalが、価格上昇中のジスプロシウムおよびテルビウム酸化物の取引が9月のCIF取引の焦点となったと報じています。この2つの重希土類は、モーター、アクチュエータ、ドライブトレインに使われる高温磁石に最も深く結び付くものです。米国とデンマークのグリーンランドに関する安全保障取り決めは代替供給への期待を高めましたが、Barron’sは率直に、北極圏の確保とそこで実際にレアアースを採掘することはまったく別の問題だと指摘しています。
構造的な読み解きとしては、レアアースの価格と入手性は今や単なる商品市況ではなく、通商政策の変数になっています。磁石依存の部品を仕様に組み込むエンジニアにとって、また年間契約を交渉する購買担当者にとって、リスクは突然の途絶よりも、重希土類における持続的な割高と割り当ての不確実性です。電動化・自動化された設備のコストを静かに押し上げる種類の摩擦です。
タカ派的なFedがドルを再び100超えへ
米連邦準備制度理事会(FRB)は利上げを実施し、追加利上げを示唆しました。これにより米ドル指数は7月以来初めて100を超え、約6週間ぶりの高水準に達しています。ウォール街はこの決定に下落し、市場は年内にあと1回以上の利上げを織り込み続けています。中国人民銀はUSD/CNYの基準値を6.7580に設定。前回の中期値より強めですが、ロイターの予測6.7241よりは明確に弱く、このギャップは、北京がコンセンサスの想定より多くの為替の柔軟性を容認していることを示唆します。
ドル高は産業サプライチェーンに二面的な影響を与えます。米国の購買者にとっては、ドル建ての商品や輸入部品が安くなる一方、輸出企業や、ドル建て債務を抱える新興国メーカーにとっては条件が厳しくなります。現地通貨が弱い市場では、ドル建ての設備投資財の需要も圧縮されがちです。ベラルーシの取引所でルーブルはドルと人民元の両方に対して下落しました。制裁下または紛争に隣接する経済圏における通貨ストレスが、貿易統計の見出しに現れる前に、決済と補修部品のチャネルを混乱させ得ることを思い起こさせます。
米製造業生産がコンセンサスを下回る
米国の鉱工業生産は8月、横ばいとなり、製造業生産は0.3%低下しました。いずれも前月比+0.3%程度というコンセンサス予想を下回り、稼働率も低下しています。この数字は、需要の偏りを示すより大きな図式と同時に届きました。United Rentalsは、大型プロジェクトの加速と専門性の高い需要の強さに牽引され、建設機械レンタルの需要が今年の自社の期待を上回ったと述べ、KanEquip JCBは同地域の建設・農業・商業顧客に対応するためカンザスシティに新施設を開設しました。
本題はこの乖離(かいり)です。大型プロジェクトと専門需要はレンタル予測を上回るほど加熱しているのに、全体の工場生産は停滞しています。プロジェクト主導の強い需要と、総体として軟弱な製造業ベース——このパターンは、インフラ・エネルギー・データセンター建設が主役を張り、従来型の財生産が足踏みする経済の姿と整合的です。部品サプライヤーにとっては、集計数値を需要への単一の評価として読まず、最終市場の構成を注意深く追うべきだという示唆です。
エネルギーと送電網投資が、持続的な需要エンジンとして浮上
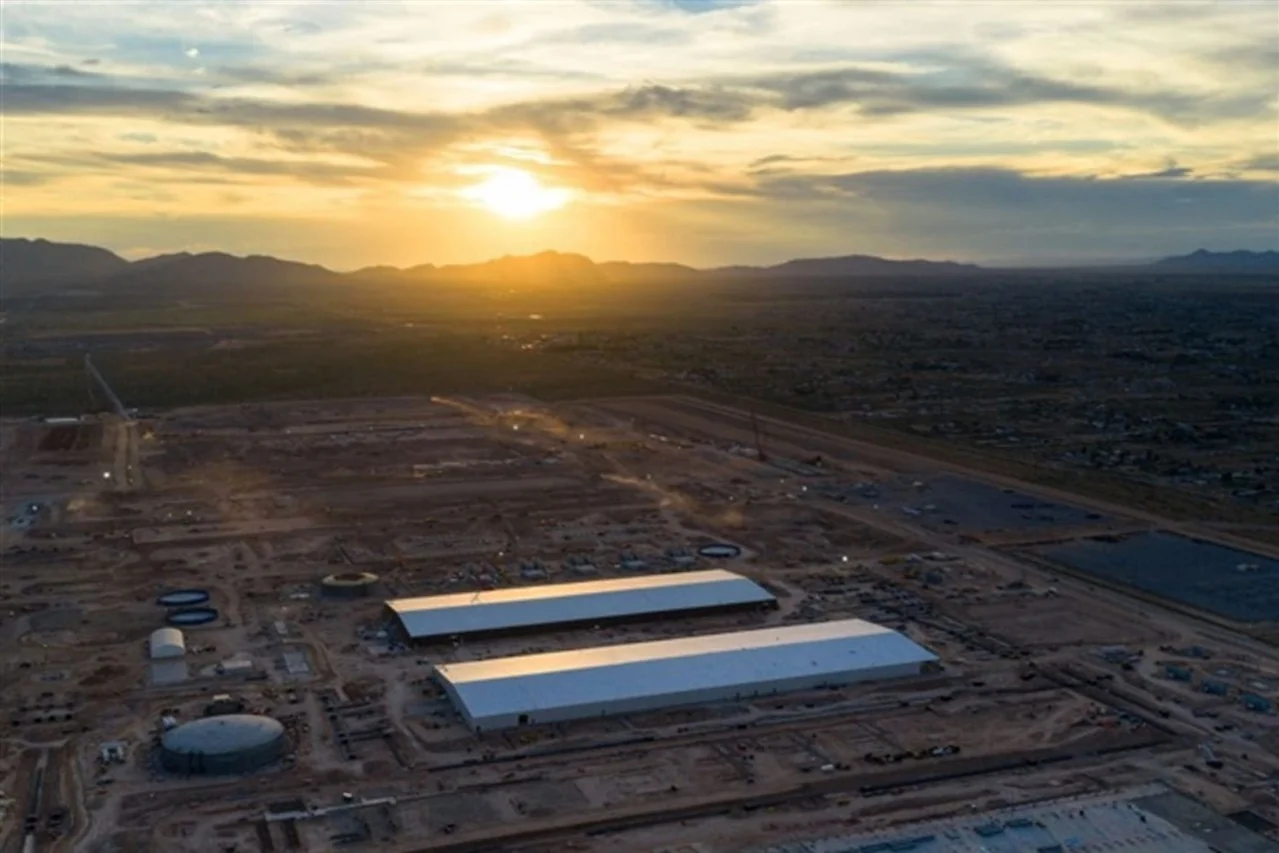
スペインは容量市場と約195億ドルの送電網インフラ投資を発表しました。送配電の増強が戦略的優先事項として扱われていることを示す、これまでで最も明確な欧州のシグナルです。米国では、100MW超のデータセンター事業者に送電網増強コストの負担を求める「Ratepayer Protection Act(料金支払者保護法)」が重要な立法上の節目に到達。さらにDigitimesは、EUと米国のいずれでも送電網がAIデータセンターの急成長に追いつかず、大半のコストモデルが発電・送電コストを過小評価していると報じています。
AI需要と産業需要がここで収束します。データセンターには変圧器、開閉装置、磁性材料、冷却、予備電源が必要で、送電網には導体、構造物、制御機器が必要です。そして両者とも、その内部にある機械部品を必要とします。CorePower Magneticsは、AI・データセンター・送電網インフラ向けの先進磁性材料の米国製造を拡大するため1,060万ドルを調達しました。大きなボトルネックを指し示す小さな資金調達です。住友のチップ材料需要も、同じAIインフラ投資に押し上げられています。部品購買担当者への要点は、消費財ではなく電力インフラこそが、ますます需要の重心になりつつあるということです。
能力拡大の動き:インドネシアでリマニュ、インドでシリコン、ベトナムとセルビアに工場
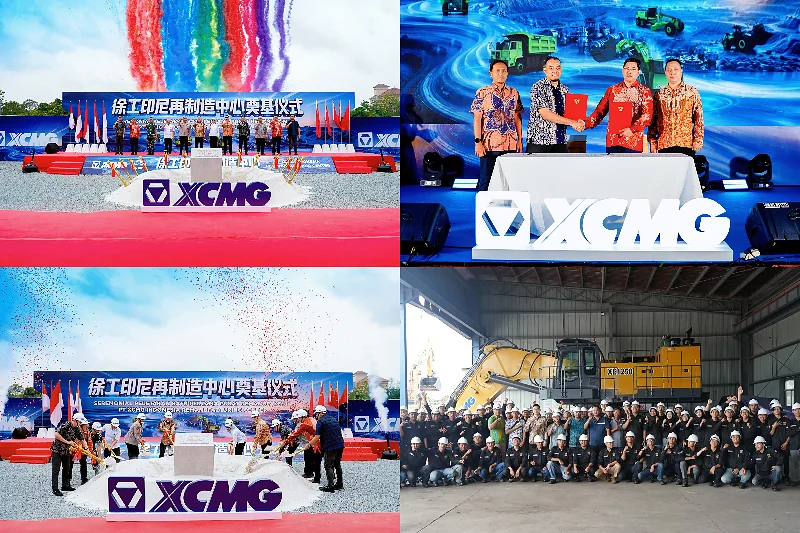
XCMGは、鉱山機器部品のオーバーホールとリマニュファクチャリングに特化した海外初の拠点を、インドネシアのバリクパパンで着工しました。インドネシアの鉱業セクターが輸入代替品ではなく、現地化された部品延命能力を必要とするという直接的な賭けです。主要な石炭・鉱物操業地帯に近い東カリマンタンという立地は、リマニュファクチャリングが単なるコスト削減の後追いではなく、新興鉱業地域での競争の戦場になりつつあることを示しています。
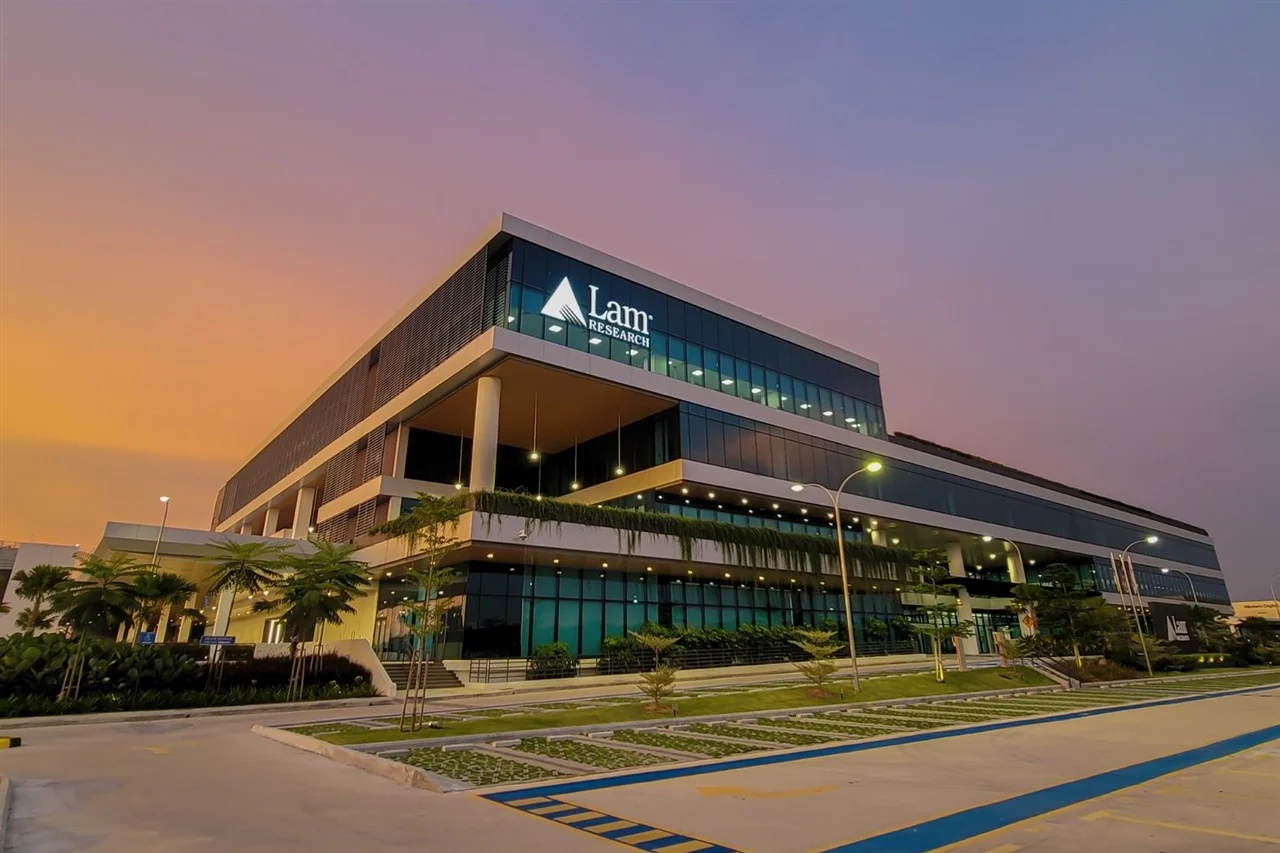
その他の動きとして、Lam Researchは数年をかけてインドに約10.4億ドルを投資し、同国初となるシリコン部品製造施設を追加して研究開発も拡大します。半導体サプライチェーンの上位を目指すインドの取り組みにおける注目すべき一歩です。Ryder Industriesはベトナムの生産能力を4倍にする予定で、Molexも拡張されたベトナム工場を開設しており、電子機器製造の東南アジアへの移流が続いています。欧州ではEngelがセルビアのキキンダに工場を開設してサプライチェーンを強化しました。AmmannのCEOは、スイスの道路機械メーカーがインドを世界の製造・輸出ハブと位置付け、グジャラート工場から欧州と新興市場への輸出を目指すと述べています。インドの「Tools & Equipment Expo 2026」は同国製造業向けの世界の技術を展示し、いま多くのサプライヤーの関心がインドの生産能力に向かっていることを浮き彫りにしました。
自動化の進展が、広がる「修理する権利」規制と交差する
技術面では、UBTechが中国に10分に1体の人型ロボットを生産できる14,000平方メートルの工場を開設しました——年間約10,000体規模です。またAMC Roboticsは、AIロボティクス製造施設の加速のため最大5,000万ドルの資金アクセスを確保しました。予知保全も進展を続けています。I-careはAmiral Technologiesを買収し、AI駆動の予知保全を原子力・防衛分野へ拡大しました。また別の報道では、故障のシグネチャに頼らず設備の正常な挙動を学習して異常を検知するシステムが注目されました。鉱業は特に注力される分野で、デジタルツインとセンサーベースの保全がパイロットから実運用へ移りつつあります。
自動化の物語と並走するのは、規制の物語です。テキサス州の新しいリペア権(修理する権利)法が発効し、MetaとLuxotticaがスマートグラスでリペア権規則に違反したとする訴訟が提起され、Breaking Defenseはリペア権がペンタゴンにとって重要であると論じました。産業設備については、部品・工具・修理情報への文書化されたアクセスが拡大する方向にあります。これは独立系の部品・サービスチャネルの到達可能市場を広げる一方、OEMには文書化とコンプライアンスの義務を重くします。アフターマーケット計画で注視すべき転換です。
注目ポイント
今後数週間の読み方を決めるのは3つの糸です。第一に、トランプ・習首脳会談がレアアースとセクション301関税第2弾について前進をもたらすのか、それとも決断を先送りするだけなのか。第二に、紅海の治安が安定し、コンテナ航路が本格的に戻れるだけの水準に達するか。それは現在、記録的水準に向かって積み上がる運賃と混雑の圧力を和らげるでしょう。第三に、Fedのタカ派的な路線が維持されるか。ドル高が続けば、ドルで部品を購入するすべての人の輸入経済性が形作られます。この3つの下で、送電網・データセンター・インフラの増強こそが、総じて停滞気味の製造業の絵柄の中で最も信頼できる需要シグナルであり続けます。
情報源
- DC Velocity – 極東から米国へ、海上運賃が記録的水準へ向かう
- Container News – ピークシーズンの長期化で、世界の港湾混雑は400万TEUに接近
- Container Management – 港湾混雑は記録的水準近くで推移。行列そのものは移動した。
- Al Jazeera – イタリア、バブ・エル・マンデブ海峡の航行保護のため軍艦を派遣へ
- Reuters – 米国、エリトリア国防軍への制裁を解除——財務省サイトが表示
- Reuters – 米財務省のベッセント氏、中国の何氏とAI・レアアースを協議へ——関係者
- South China Morning Post – 中国の貿易規制、日本のレアアース輸入を引き続き圧迫
- S&P Global – レアアース:価格上昇中のジスプロシウム・テルビウム酸化物の取引が9月の北米CIFの焦点に
- Investing.com – Fed利上げでウォール街下落、ドル指数が100超えに復帰
- FXStreet – 中国人民銀、USD/CNY基準値を6.7580に設定(前回6.7628)
- Haver Analytics – 8月の米鉱工業生産は横ばい、製造業生産は低下
- MarketBeat – United Rentals、大型プロジェクトの加速と強い専門需要を確認
- PV Tech – スペイン、容量市場の開設と195億ドルの送電網インフラ投資を発表
- TechRadar – AIデータセンターに送電網増強コストを負担させる法案が重要な節目に到達
- Digitimes – EUと米国で、送電網がAIデータセンターの急成長に追いつけない
- PR Newswire – XCMG、インドネシアで鉱山機器部品のオーバーホール・リマニュファクチャリングの海外初拠点を着工
- Digitimes – Lam Research、インドで10億ドル規模の製造拡大を計画
- Manufacturing Management – Ryder Industries、ベトナムの生産能力を4倍に拡大へ
- TechRadar – 中国UBTech、10分に1体の人型ロボットを組み上げる世界初の工場を開設
- PIRG – テキサス州の新しいリペア権法が発効