Executive Summary
コンテナ海運は深刻な逼迫に直面しています。港湾混雑は430万TEUの記録に達し、太平洋横断の海運運賃は2年ぶりの高値に急騰しました。インド―米国航路では40フィートコンテナあたり1万ドルを含みます。今週の情報によれば、関税を先取りした前倒し出荷、中国での台風による混乱、船舶の再配置が重なり、産業部品の購入者、OEM、販売代理店に直接影響する物流のボトルネックが生じています。同時に、原材料市場は新たなコスト圧力を示しています。トヨタと日本製鉄が4年ぶりの鋼材値上げで合意し、中国のアルミビレット加工費がコストラインを下回り、レアアースサプライチェーンの多様化の取り組みが加速しています。その一方で、タカ派的なFRBのシグナルに支えられたドル高が、世界の調達戦略にさらなる複雑さを加えています。本ブリーフィングでは、これらの相互に関連する動きと、産業部品エコシステムへの影響を分析します。
港湾混雑の記録更新と1万ドルのコンテナ
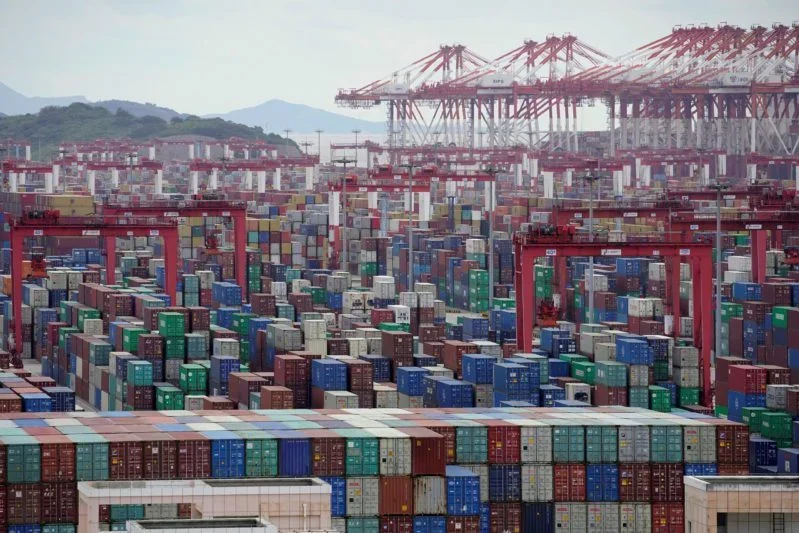
世界の物流網が重大なストレステストに直面しています。The Maritime ExecutiveとMarine Insightのデータによると、世界の港湾混雑は入港待ち船舶容量430万TEUに達し、パンデミック期のピークを超える前例のない水準となっています。これは単なる統計ではなく、あらゆる業界の製造業にとって、数週間にわたる出荷遅延、遊休在庫、生産計画の混乱を意味します。TradeWindsは、この混雑がコンテナ市場を下支えし、需要が変動する中でも皮肉なことに海運運賃を支えていると報じています。
影響が最も大きいのは、太平洋横断ルートとアジア〜欧州ルートです。Drewry World Container Indexは今週、トランスパシフィックのスポット運賃がわずかに下落したことで小幅安となりましたが、これはより不安定な現実を覆い隠しています。The Times of Indiaによると、インドの輸出業者向けの米国向け海上運賃は、船舶不足と配船変更により40フィートコンテナあたり1万ドルに達しています。この驚異的なコスト増は、部品購買担当者に在庫保有戦略とサプライヤーとの関係の見直しを迫るものです。根底にある原因は複合的です。船会社はより収益性の高いルートへ船舶を再配分しており、WWDが指摘するように、台風サウデルがすでに混雑している中国の港にさらなる圧力をかけています。
産業部品のエコシステムにとって、これは納期の長期化とランディングコストの上昇が新しい水準となることを意味します。低在庫のジャストインタイム製造の時代が、ジャストインケースの現実によって試されています。Kuehne+Nagelが的確に表現するように、港湾混雑は荷主にとって「動く標的」であり続けます。これは一時的な揺らぎではなく構造的な課題であり、製造業・流通業にはニアショアリング、サプライヤーの多様化、安全在庫の増強などを通じてサプライチェーンにレジリエンスを組み込むことが求められます。いずれも相応のコスト負担を伴います。
鉄鋼の新価格時代:トヨタと日本製鉄の合意、そして関税の混乱
原材料コストに関する重要な動きとして、トヨタと日本製鉄が2026年10月から適用される鋼材価格の引き上げで合意しました。4年ぶりの値上げです(The Japan News、SteelRadar)。日本最大の自動車メーカーとその主要鋼材サプライヤーとの二国間合意は、産業市場全体の先行指標です。石炭・エネルギー・物流を含む投入コストの上昇を、鉄鋼メーカーが下流の製造業に転嫁することに成功していることを示しています。部品購買担当者にとって、これはファスナーやベアリングから重機の構造部材まで、鉄鋼を多用する幅広い部品の価格上昇を予感させるものです。
複雑さに拍車をかけているのは、続く通商政策の混乱です。米加貿易戦争は長い影を落とし続けており、Al Jazeeraはカナダの景気後退と雇用喪失の懸念を報じています。USMCAをめぐる不確実性は投資判断に冷水を浴びせています。ホンダはUSMCAの延長がなければ北米に新工場を建設しない可能性があると明言しており、Jalopnikもこれに呼応しています。これは産業セクターにとって重要なシグナルです。通商の不確実性の長期化は製造能力への設備投資を遅らせ、産業機械・部品の需要に波及的影響を与えるでしょう。
その一方で、米国の建設機械OEMは関税還付でさらに数百万ドルを請求していますが、Equipment Worldは「問題は残ったままだ」と指摘します。鉄鋼・アルミニウムに対する232条関税は国内生産者に一定の保護を与える一方、グローバルサプライチェーンに依存するOEMにとってはコストとコンプライアンス負担のモザイク状態を生み出しています。Wiley Reinが報じた、ドローンとその部品に対する232条関税の最近の発動は、先端製造の投入品に影響を与える通商措置の対象が拡大していることをさらに物語っています。
レアアース:中国の掌握を打破する競争が激化
レアアースのサプライチェーンを確保するという戦略的課題は、政策文書から具体的な投資へと移りつつあります。CNBCのLynas Rare Earthsへの密着取材は、同社が中国に頼らないサプライチェーンの構築に注力する様子を浮き彫りにし、Mining Weeklyは、米国市場指向のリサイクラーCyclic Materialsが工場展開のためにさらに7,500万ドルの資金を確保したと報じています。これらの動きは、中国で加工されたレアアースに大きく依存する電気モーター、風力タービン、先端エレクトロニクスのメーカーにとって極めて重要です。
しかし、多様化への道のりは長く、課題も少なくありません。South China Morning Postの分析は、ブラジルのレアアースが中国の磁石支配を打破するのは早くとも2032年になると警告しています。これは冷水となる現実認識です。新しい鉱山や精錬施設が計画されている一方で、永久磁石の多段階にわたる複雑なサプライチェーンは依然として中国に深く根付いています。重要なサプライチェーンの確保に関するThe Guardianの論説は、この問題の地政学的・経済的重要性を強調しています。エンジニアや部品購買担当者にとって、これはサーボモーターや精密アクチュエータなどレアアースを使う部品の価格変動と供給安定性が引き続き持続的なリスクであることを意味します。Seeking Alphaが指摘するLynasのコスト圧力は、中国以外の生産が現時点で割高であることも示しており、そのコストは最終的にサプライチェーン全体に転嫁されるでしょう。
アルミニウム市場のシグナル:中国で加工費が急落
世界最大のアルミニウム市場である中国では、特異な動きが展開しています。Shanghai Metals Market(SMM)によると、仏山市場ではアルミビレットの加工費が「9月の繁忙期」を目前に、コストラインを下回るまでに急落しました。これは需要に対する加工能力の過剰供給を示唆しており、押出メーカー間の激しい競争につながっています。一次アルミ価格はデータセンターや電力網インフラの需要に支えられているものの、下流の加工セクターは利益率の圧縮に直面しています。
この乖離には重要な含意があります。アルミ押出材や部品の購買担当者にとっては、加工業者が市場シェアを争う中で短期的により競争力のある価格が期待できるかもしれません。しかし、これは持続可能な状況ではありません。加工費がコストを下回る状態が続けば、能力の整理統合は避けられず、将来的に供給途絶や価格高騰を招く可能性があります。Yahoo Entertainmentが報じるようにデータセンター需要で上昇している銅価格の趨勢も、電気部品や配線のコスト構図をいっそう複雑にしています。産業購買担当者にとって、原材料市場は一枚岩ではなく、バリューチェーンの段階によってまったく異なる価格圧力が働きうる、という教訓です。
AIインフラ:電力と部品への止まらぬ需要
AIブームは、特にエネルギーインフラとハイテク製造において、産業需要の主エンジンであり続けています。売上高が960億ドルを超えたNvidiaの第2四半期の好決算は市場に衝撃を与え、AIデータセンターへの投資規模の大きさを裏付けています。これは単なるテックの話ではなく、巨大な産業の話です。The Atlanta Journal-Constitutionによると、Nvidiaの売上は前年同期比で倍増以上となり、設備投資が持続していることを明確に示しています。
この支出は物理インフラへの需要に直結しています。Yahoo Entertainmentが報じたところによると、Georgia PowerはOpenAIプロジェクトへ供給する3.2GWの電力契約の承認を獲得しました。この単一プロジェクトだけで、変圧器、開閉装置、ブスバーなど多数の電気部品への莫大な需要を意味します。MarketsandMarketsによると、積層ブスバー市場は2035年までに21.3億ドルへ成長する見込みで、ニッチではあるものの、AIが特殊部品の需要を生み出していることを示す示唆的な例です。TD Worldが報じた日立エナジーによる中国東部での電力網インフラ製造能力拡大のための3億ドル投資は、この世界的な需要急増への直接的な対応です。
産業部品のエコシステムにとって、これは発電・送電・冷却システムに使われる部品への持続的で高い水準の需要を意味します。同時に、これらの部品のサプライチェーンは引き続き逼迫し、特殊電気設備の納期は長期化するでしょう。AIの構築は単なるソフトウェアの現象ではなく、今後何年にもわたって産業需要を形づくるハードウェア・インフラのメガプロジェクトです。
リペア権:州法から連邦レベルの動きへ
「リペア権(Right to Repair)」ムーブメントは立法面で大きな勢いを得ており、アフターマーケット部品業界に影響を及ぼしています。Techdirtによると、州法は増え続けているものの、執行が課題として残ります。今週はテキサス州の新たなリペア権法が施行され(PIRG)、ワシントン州などでの成功を受けて、活動家の関心は議会へと向かっています(Cascadia Daily News)。この動きは農業セクターにも及んでおり、農家がジョンディーアのトラクターを自ら修理する権利を勝ち取りましたが、さらなる改革が求められています。
これは産業部品市場にとって両刃の剣です。一方では、エンドユーザーと独立系修理店に力を与え、アフターマーケット部品の市場を拡大し、修理部品におけるOEMの独占を弱める可能性があります。他方で、特に複雑な機械において、品質・安全性・責任に関する懸念を生みます。この議論はリアルタイムで進行しており、ミネソタ州セントポールでの反対派は「リペア権は間違っている」と主張しています(Pioneer Press)。産業部品の流通・製造企業にとって、この立法トレンドは好機であると同時にリスクでもあり、変化する法的基準と市場動向を慎重に見極めることが求められます。
通貨の十字路:ドル高とグローバル調達
米ドル指数は今週、9月の利上げの可能性を示唆するFedのウォーシュ議長のタカ派的な発言を材料に、2週間ぶりの高水準まで上昇しました。FXStreetやBarchartが報じるように、このドル高は商品価格と世界貿易の力学に広範な影響を与えています。ドル高は米国の輸出を割高に、輸入を割安にするため、米国メーカーの競争力に影響しえます。世界の部品購買担当者にとって、ドル高は両刃の剣です。アジアや欧州からの輸入コストを下げる一方、通貨が弱含む新興市場からの需要を冷え込ませることもあります。
中国人民銀(PBOC)はUSD/CNYの基準値を6.7811に設定しました。これは市場予想の6.7208より大幅に弱い水準です(investingLive)。貿易摩擦と資本フローの中で人民元の価値を管理しようとする意図的な政策を示唆します。中国から調達する企業にとって、この通貨動向は関税や海運コストの上昇の一部を相殺するコスト面の緩和をもたらす可能性があります。ただし、根底にある経済の脆さも示しています。ドル、人民元、その他主要通貨の相互作用は、グローバルサプライチェーン経済の重要な変数であり、原材料コストから完成部品の最終価格まであらゆるものに影響を与えます。
世界の製造業:インド、欧州、アフリカの異なる道
地域別の製造業データは乖離の図を描いています。MoomooとTradingViewによると、インドの製造業生産の伸びは7月に7.3%へ減速し、2年ぶりの高水準から後退しました。なお堅調とはいえ、この鈍化はパンデミック後の初期のリバウンドが冷めつつあることを示唆します。ただし、インドの長期軌道は引き続きプラスです。政府関係者が日本からの投資を積極的に誘致し、Waaree Energiesのような企業が製造業務を統合し、アリゾナ州の工場を改良しています(BusinessLine、Sahi)。同国はグローバルサプライチェーン再編の中で、重要な代替製造ハブとしての地位を確立しつつあります。
欧州では、IndexBoxが引用するEurostatのデータによると、EUの鉱工業生産指数が2026年第2四半期に100.2へ下落しました。この停滞は、続くエネルギー危機、高インフレ、欧州製造業が直面する構造的課題を反映しています。China Academyの分析は「株主還元はいかに欧州製造業を崩壊させたか」と挑発的に問いかけ、長期的な産業投資よりも短期的な金融工学を優先してきた実態を指摘します。これは中国の国家主導の産業戦略や米国のリショアリング奨励策とは好対照です。
アフリカは異なる課題と機会を提示します。南アフリカのラマポーザ大統領は、国のインフラ計画を活用して産業基盤を再構築するよう呼びかけています(Yieh Corp)。一方、インド、湾岸諸国、トルコといった新しいプレーヤーがアフリカのインフラ競争に台頭しています(Capital FM Africa)。大陸のインフラ格差は計り知れませんが、成長ポテンシャルもまた計り知れません。産業部品メーカーにとって、アフリカは長期的な機会ですが、それには忍耐と現地事情の理解が必要です。
出典
- The Maritime Executive – 港の混雑、滞留量430万TEUで新記録
- The Times of India – 米国向け海上運賃が10,000ドルに達する
- TradeWinds News – 港の混雑がパンデミック期のピークを上回り、コンテナ市場が支えられる
- The Japan News – トヨタと日本製鉄、10月からの鋼材価格引き上げで合意
- Equipment World – 建設機械メーカー、関税還付でさらに数百万ドルを請求するも問題は残る
- CNBC – ライナス・レアアースの内幕と中国依存を超えるサプライチェーン構築競争
- South China Morning Post – ブラジルのレアアースが少なくとも2032年まで中国の磁石支配を打破できない理由
- Shanghai Metals Market – アルミビレット加工費がコストラインを下回る;佛山市場は安値圏で弱保合い
- The Atlanta Journal-Constitution – AIチップの旺盛な需要がNVIDIAの第2四半期業績をウォール街の予想を大幅に上回って押し上げる
- Yahoo Entertainment – ジョージア・パワー、OpenAI向け3.2GW電力契約の承認を獲得
- Techdirt – 「修理する権利」州法が増加し続ける一方、執行は依然としてほぼ不存在
- FXStreet – ウォーシュ氏が9月の利上げを再び念頭に置き、ドル指数が反発
- investingLive – 中国人民銀行、本日のUSD/CNY中間誘導レートを6.7811に設定
- Moomoo – インドの製造業生産の伸び、7月に7.3%へ減速
- IndexBox – EU統計局:EU工業生産指数、2026年第2四半期に100.2へ低下
- Al Jazeera English – 米国とカナダが貿易戦争に突入する中、景気後退への懸念がくすぶり続けています