Executive Summary
今週は正反対の方向に2つの力が動きました。ワシントンと北京は貿易休戦を2027年初めまで延長することで合意し、300億ドル規模の品目に対する関税緩和が実現して、輸入業者への圧力が和らぎました。同時に市場は2027年半ばまでに最大4回の米連邦準備制度理事会(FRB)の利上げを織り込み始め、ドルは8週間ぶりの高値となり、輸入部品・原材料・設備資本のコストが上昇しました。国慶節(ゴールデンウィーク)を前に海運市場はひっ迫し、中国以外のレアアース価格は上昇を続けています。自律建設へのソフトバンク2億2500万ドルの投資からアマゾンの1億ドルのロボティクス工場まで、自動化とリショアリングへの投資の波は、メーカーが不確実性の中でも投資を続けていることを示しています。今週のブリーフィングでは、貿易の再設定、通貨の締め付け、海運・港湾状況、素材コスト、自動化投資、そして修理・安全規制を変える規制動向を取り上げます。
貿易休戦は延長も、詳細は依然として未確定
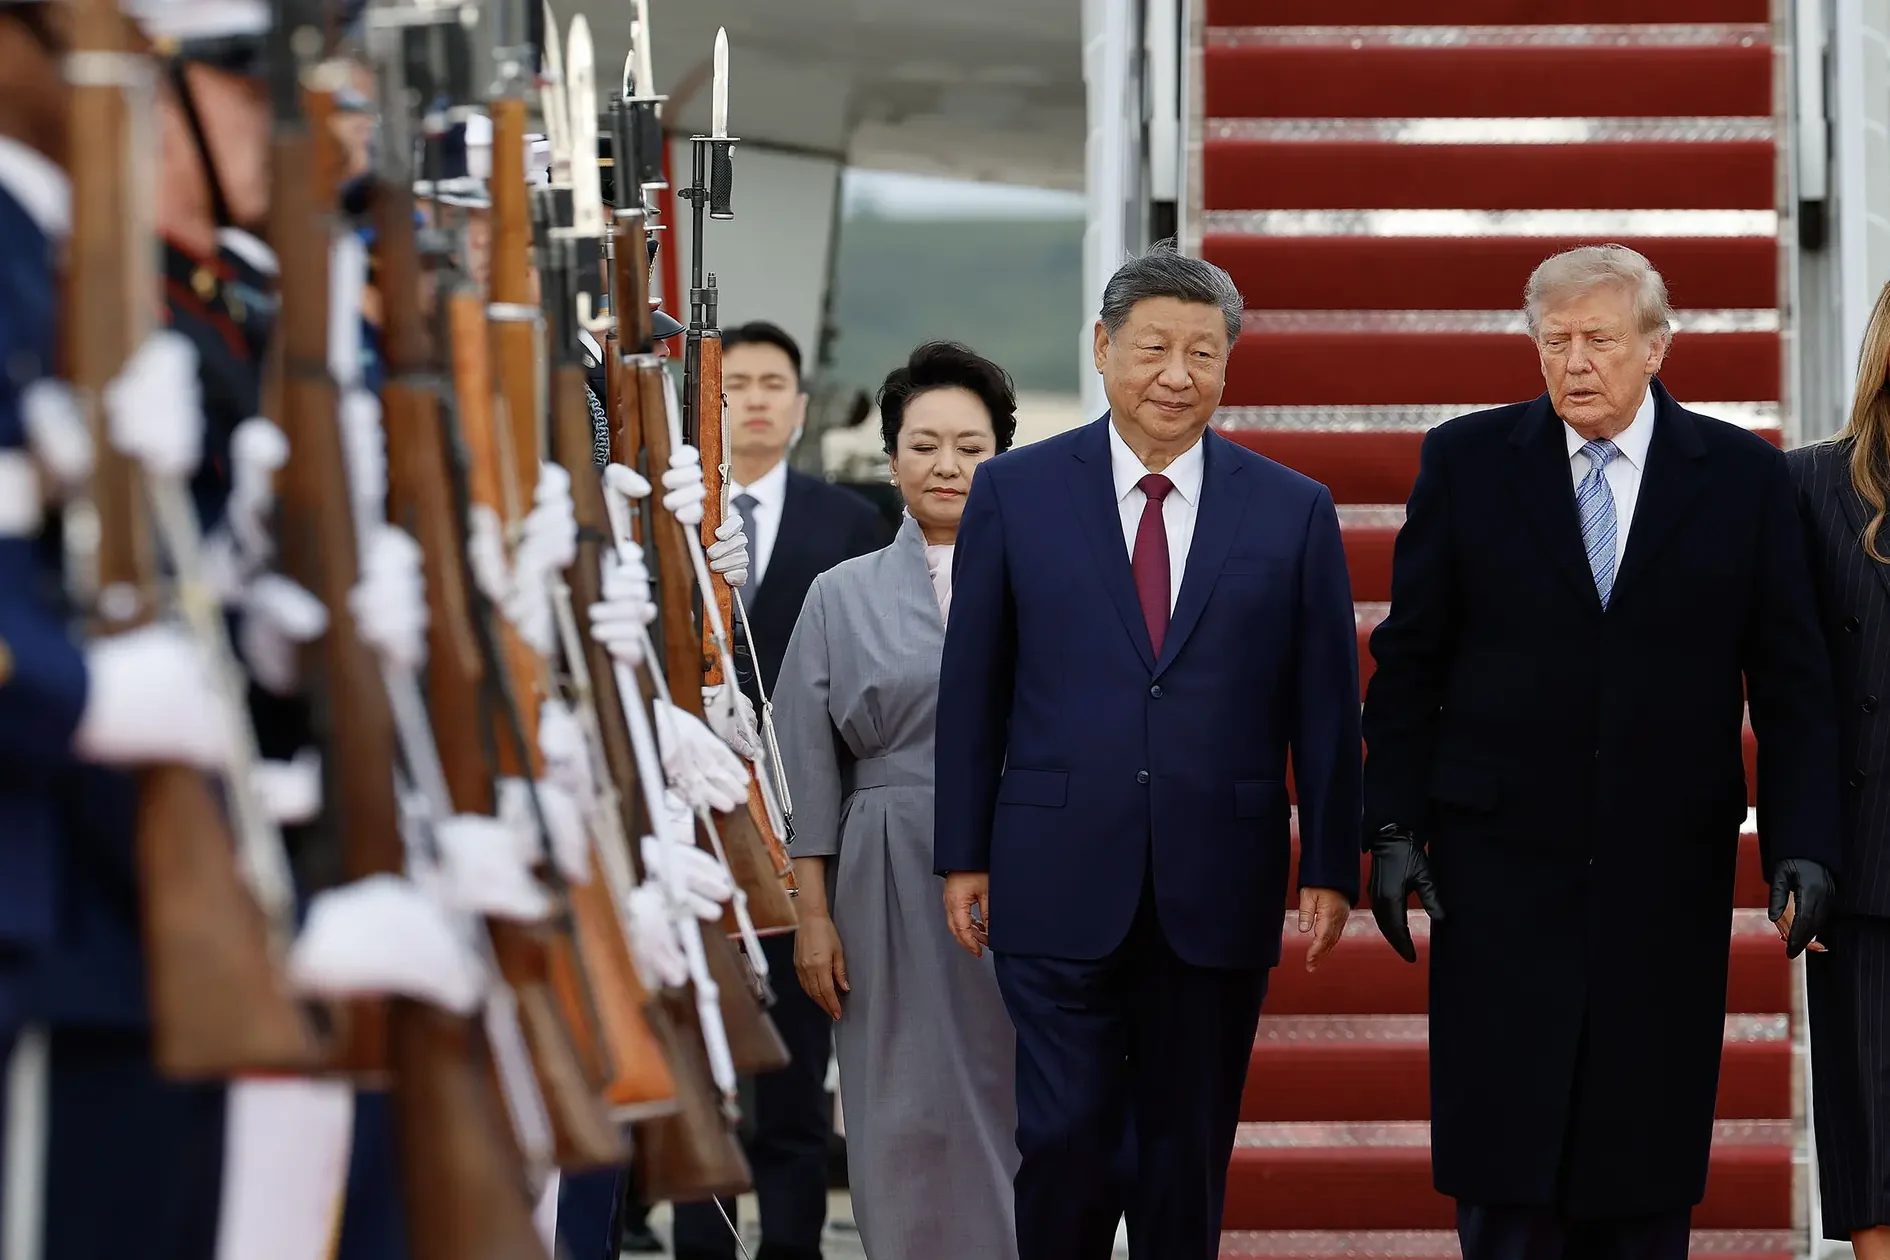
今週最も重要な動きは、トランプ大統領と習近平国家主席がワシントンでの首脳会談で、2027年初めまでの貿易休戦維持で合意したことです。会談では、関税、レアアース、技術規制、フェンタニルが議題となりました。この合意により、アナリストの推計では300億ドル規模の貿易窗口が開かれます。おもちゃ、丸太材、韓国の先端バイオ医薬品などの品目に関税緩和が適用されます。産業購買担当者にとって即時の効果は、巻き戻しではなくエスカレーションの一時停止です。既存の関税の大半は維持されており、緩和の範囲はまだ確定していないのです。
曖昧さこそが問題です。詳細を待つ企業は、ここ2年間と同じ計画上の難題に向き合っています。関税率はモデル化できても、6か月後にまた変わりうる政策はモデル化できないのです。休戦は2027年に向けた急激なエスカレーションというテールリスクを軽減し、先送りされていた設備投資の発注を下支えするでしょう。しかし、レアアース、技術移転、台湾といった、関係の根底にある構造的な問題は解決していません。
また別の動きとして、米国際貿易委員会(ITC)は、カナダ・中国・メキシコ製トレーラーに対するアンチダンピング・相殺関税調査で、最終的な実損害の肯定的認定を下し、国内トレーラー製造業者への救済措置への道が開かれました。この決定は、牽引式機材の購買者とそれを支える部品サプライチェーンにとって、コスト構造の複雑さを一段と増すものです。
ドル高が8週間ぶり高水準に、利上げ観測が輸入計算を塗り替える
米ドル指数は週を通じて101を超え、101.80に迫る8週間ぶりの高水準となりました。市場では2027年6月までに最大4回のFRB利上げが織り込まれつつあります。ニューヨーク連銀のジョン・ウィリアムズ総裁をはじめとするFRB当局者は、持続する供給ショックがインフレ圧力を維持する要因だと指摘しました。この織り込み直しは資産クラス全体に波及し、単一取引日で金が1.7%、銀が3.6%下落。ビットコインは8万3,000ドルを割り込み、新興国通貨にも圧力がかかりました。
産業購買担当者にとって、為替の動きは諸刃の剣です。ドル高は輸入部品 — ベアリング、センサー、油圧バルブ、精密加工品 — のドル建てコストを下げ、関税費用に対する一定の緩和要因となります。しかし、欧州やアジアで競う米国メーカーにとって輸出完成品の価格競争力を損ない、他通貨建てで取引される原材料のドル建て負担を重くします。インドルピーは原油起因のインフレ懸念から1週間ぶりの安値まで下落し、一方の人民元はドルに対して6.7を超えて強含みとなり、中国人民銀は日々の基準レートを6.7489に設定しました。
利上げ観測の高まりは、設備投資のハードルも引き上げます。資本コストが上昇すれば、機械のリース調達、工場拡張、在庫保有コストはいずれも重くなります。わずかに予測可能性が増した貿易環境と、引き締めに向かう金融環境の間のこうした緊張が、2027年前半の産業資本計画を左右するでしょう。
ゴールデンウィークで供給が乱れ、運賃は10月まで上昇基調へ
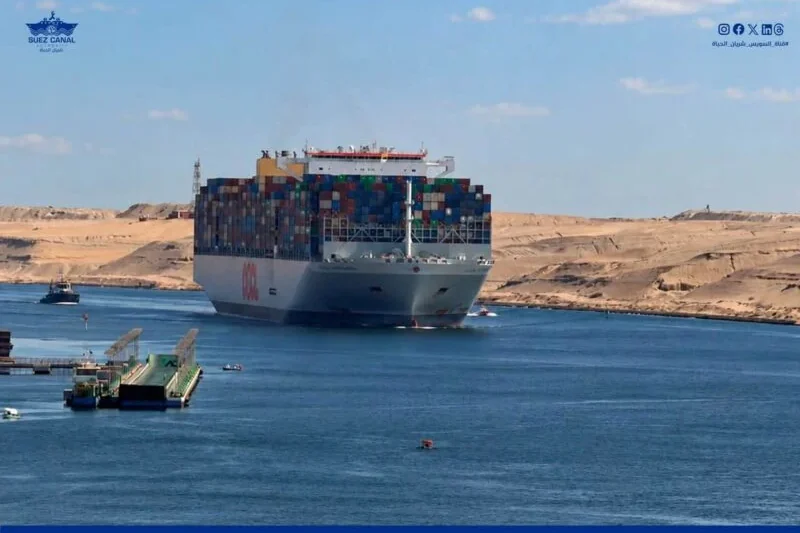
コンテナ海運市場は混合シグナルを発しています。DrewryのWorld Container Indexは週次で1%下落しましたが、これはアジア〜欧州路線の下落が、比較的堅調な太平洋横断路線の価格を上回ったためです。ただしXenetaは、中国のゴールデンウィーク休暇に合わせた船社の便削減とスエズ運河交通の緩やかな回復を踏まえ、10月頭には運賃が上昇すると見ています。中国〜米東海岸の運賃はすでに2022年以来となる1万ドルを超えており、供給がさらに逼迫すれば、アジア〜米国の運賃はパンデミック時の高水準に近づく可能性があると指摘するアナリストもいます。
根本にあるのは、回復しつつある供給力と堅調な需要の間の緊張です。スエズ運河の通航は回復しつつあり、アジア〜欧州航路の実質的な船舶供給力を押し上げるはずです。しかし紅海の治安情勢は依然として未解決です。今週、フーシ派がリヤドとヤンブーのサウジアラムコ施設に弾道ミサイルとドローンを発射し、サウジアラビア外相は国連総会で、紅海航路への脅威が世界的なものになったと警告しました。スエズ通航が再び乱れれば、運賃の軟化は急速に逆転します。
その他の地域では、港湾混雑が局所的なボトルネックを生んでいます。ブラジルのサントス港では大豆とコーヒーの流れが2つの別個の滞留に分かれ、コートジボワールの混雑が日本のゴム先物を15年ぶりの高値へ押し上げ、ガーナの貿易業者や港湾運営者は貨物流動の円滑化を求めています。インドの港湾取扱量は8月、トランシップ活動に支えられ前年比7%増となった一方、運賃は132%急騰しました。部品購買担当者への実務的示唆は、海上輸送部品のリードタイムが引き続き不安定であること、そして調達期間の長い品目では安全在庫戦略が依然として有効だということです。
供給多様化が進むなか、中国国外のレアアース価格は上昇継続
Benchmark Mineral Intelligenceの2026年第3四半期レビューは、中国国外の重レアアース価格が引き続き急騰しており、年間を通じて続いてきたトレンドが延長していることを確認しました。価格圧力の背景には、中国の輸出管理と、代替処理能力の立ち上がりの遅さの両方があります。今週の複数の動きは、多様化の取り組みがどこまで進み、なおどれほどの道のりがあるかを如実に示しています。
オーストラリアでは、Gina Rinehart氏率いるHancock Prospectingがレアアース投資で6.8億ドルの損失を計上しました。中国に依存しないサプライチェーンの構築は資本集約的で、成功が保証された取り組みではないことを示す一例です。マラウイでは、Lindian Resourcesが同社のレアアース鉱山を年内に生産開始すると述べました。米国では量子コンピューティング企業のPasqalが、USA Rare EarthおよびRiven Systemsとの提携を発表し、処理効率の改善を図ります。先端計算を材料課題に応用する、初期段階ではあるものの大きな可能性を秘めた取り組みです。カナダでは、Neo Performance Materialsの株価が、レアアース処理における強固なポジションを背景に2026年に倍増しています。
モーター、センサー、精密部品のメーカーにとってのメッセージは、レアアースの投入コストは高水準かつ不安定な状態が続く公算が大きいということです。新プラットフォームを手がける設計エンジニアは、フェライト磁石、レアアースフリーモーター設計、レアアース含有量の低減といった代替シナリオを、価格・供給リスクへのヘッジとして織り込んでおくとよいでしょう。トランプ・習氏の休戦は、レアアースをめぐる構造的問題を解決しておらず、サプライチェーンに対する中国の発言力はそのまま残っています。
自動化への投資が加速:SoftBank、Amazon、自律型建設現場
SoftBankは、作業車両向け自律走行システムを開発するユタ州のAutonomous Solutions Inc.(ASI)に2億2,500万ドルを出資し、道路・鉄道・空港建設向けの自律型機械を手がける合弁会社を設立しました。この投資は、自律型重機に対する単一の賭けとしては史上最大級であり、技術が実証段階からインフラ工事での商用展開へ移りつつあることを示しています。
アマゾンは、インディアナ州のロボット製造工場に1億ドル超を投入すると表明しました。U.S. Steelやピレリを含む、製造施設投資の大きな波の一部です。同工場は、アマゾンがフルフィルメント網で展開するロボットシステムを製造します。倉庫オートメーションに組み込まれるモーター、センサー、モーション部品を含むロボットサプライチェーン全体に、垂直統合の動きが長期的に影響を与える可能性があります。
積層造形分野では、BMWが自社工場への積層造形の追加導入を推進し、Instruct3Dが金属AM向けのAdditive Build Intelligenceプラットフォームを立ち上げました。いずれも、AMが試作から生産役割へ移行しつつある、成熟しつつあるエコシステムを示すものです。特に複雑形状や小ロット部品で顕著です。部品ディストリビューターへの長期的な示唆は、従来切削や鋳造で作られていた一部の部品がプリント生産へ移行し、これら品目のアフターマーケット構造が変わりうるということです。
小規模ながら象徴的な動きとして、エジプトが国内開発初の産業用ロボットを発表しました。部品の約80%が国内生産です。初期段階の一步ではあるものの、輸入に全面依存するのではなく、国内の自動化能力を育てようとする新興工業地域の広範なトレンドを反映しています。
リショーリングと地域化が製造拠点を再構築
リショーリングのテーマは各地域でさらに勢いを増しています。米国ではJ.D.バンス副大統領のリショーリング・メッセージが小規模な工業都市で反響を呼び、半導体工場建設市場の予測は、リショーリング優遇策と約5,000億ドルの政府支援を背景に2035年まで拡大が続くと見込んでいます。ベトナムではRyder Industriesが製造事業を拡大し、Nikkei Asiaは東南アジアの域内製造における役割の拡大を伝えました。メキシコではニアショアリングの流れが工業不動産投資を牽引し続けていますが、アナリストは課題がニアショアリングからより広範な地域化へと移りつつあると指摘します。組み立て拠点ではなく、完全な供給エコシステムの構築が求められる段階です。
インドも引き続き焦点です。スズキは、FY30までにインドで年産400万台を目指す10カ年計画を示し、バイオガスとハイブリッド技術に注力します。デカトロンはインドの製造エコシステムに1億ユーロを投資します。Make in Indiaプログラムは12周年を迎え、各メディアは、国の製造業の野望を実現するために埋めなければならない人材ギャップを指摘しました。Waareeグループは、半導体・太陽電池製造向けの超高純度ガスを供給するグジャラート州の工場計画をもって、特殊ガス市場に参入します。
欧州では、InfraTech Cablesが先端光ファイバーケーブル製造と研究開発のキャンパスをポーランドに選定しました。AIデータセンター、ブロードバンド、通信インフラ需要を見据えたものです。LEGOグループはメキシコ・モンテレイ製造拠点の次の成長段階を発表しました。またアフリカでは、ナイジェリアと米国が推定7,000億ドル規模の鉱業投資協定に署名し、リチウム、金、錫、宝石、鉄鉱石、リン鉱石を対象としています。この協定は、電池、電子機器、産業部品向けの原材料サプライチェーンを長期的に支える可能性があります。
AI需要でエネルギー・電力網投資が急拡大
ゴールドマン・サックスは、ビッグテックによるAIインフラ投資が2027年に1.2兆ドルに達し、50%増加すると予測しています。より幅広い推計では、AIインフラ投資の総額は世界GDPの約3.6%にあたる10兆ドルに達する可能性もあるとしています。この投資規模がエネルギー需要を再形成しつつあります。米エネルギー長官クリス・ライト氏は、AIデータセンターと電動化の増大する需要に応えるため、発電と送電能力を拡大しなければならないと述べました。エネルギー省は、26州の電力網改修に20億ドル近くを投じ、既存送電線からより多くの送電容量を引き出す方針を発表しました。オハイオ州は電力インフラ更新のため2億7,300万ドルの連邦補助金を獲得しています。
欧州では、データセンター建設をめぐる抗議活動が起きており、運営側はこうした施設がデジタル主権とエネルギー自給を強化すると反論しています。AI起因の電力需要と地域住民の反対との間の緊張は、大陸全体の許認可スケジュールやプロジェクトコストを左右しそうです。
産業サプライヤーにとって、電力網投資サイクルは、変圧器、開閉装置、パワー半導体、センサー、そして発電・送電設備に組み込まれるモーション部品にとって、複数年にわたる需要牽引要因です。スマートグリッド技術企業のTantalus Systemsは、Nasdaq OMX Clean Edge Smart Grid Infrastructure指数およびFirst Trust Smart Grid Infrastructure ETF(GRID)に採用され、セクターへの投資家の関心を反映しています。
修理する権利と安全規則、複数の前線で前進
「修理する権利」をめぐる運動は今週、フランクフルトのAutomechanikaで開かれた世界的会合、およびウィスコンシン州ホルメンで下院議員デリック・ヴァン・オーデン氏が主催した米議会の円卓会議により、注目度を高めました。修理情報・部品・工具へのアクセス義務化の動きは何年もかけて積み上げられてきたものであり、自動車アフターマーケットへの拡大は産業機械にも影響します。修理アクセス規則が重機、農業機械、産業オートメーションシステムに及べば、メーカーと販売代理店は独自診断、ソフトウェアロック、部品流通の管理方法を見直す必要があります。
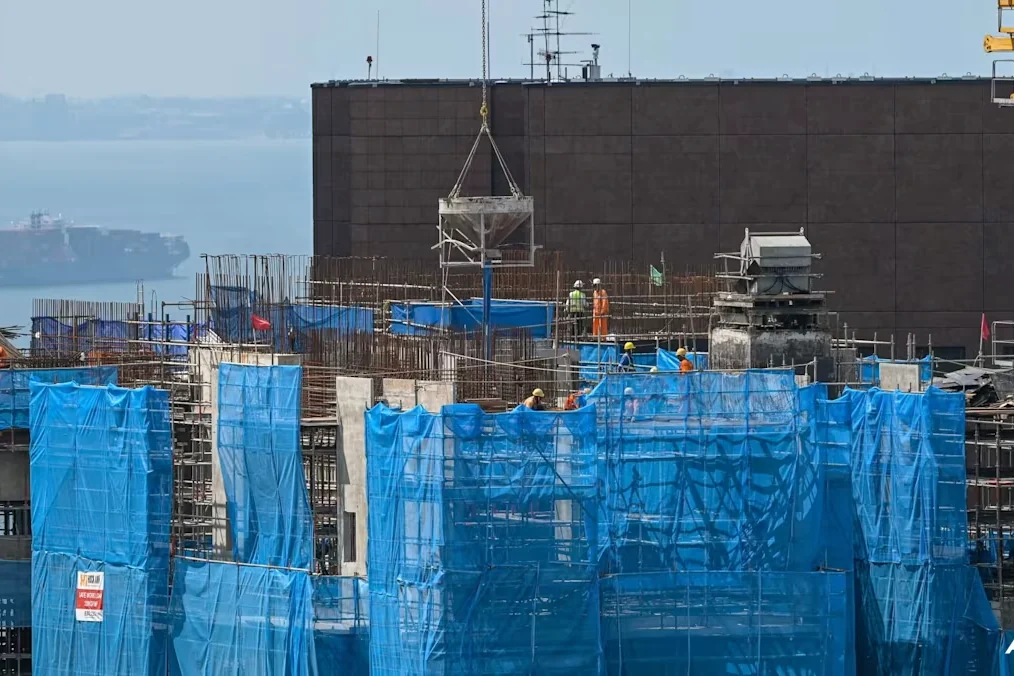
シンガポール政府は、香港のWang Fuk Court火災調査の見直しを受け、2027年3月以降、建物の足場シートは難燃性とする旨を発表しました。この規則は建設現場の安全装備に影響し、他市場の類似製品の材料仕様にも波及する可能性があります。ルイジアナ州では、バージ清掃施設近傍の振動調査が工業基準を超える測定値を検出せず、産業立地をめぐる論争が感覚ではなく実測データで決まる傾向を改めて示しました。
再生家電マーケットプレイスのBack Marketは、デバイスに対する法的な10年基準を訴求し、スマートフォン生産に伴う隠れた資源採取コストを可視化するプラットフォームを立ち上げました。キャンペーンの主眼は民生用電子機器ですが、その根底にある原則 — 製品ライフサイクルの延長と資源採取の削減 — は、総所有コストと再生(リマニュファクチャリング)がすでに定着している産業機械にもそのまま通じるものです。
注目ポイント
来週は3つの問いに左右されます。第一に、米中関税緩和の詳細は第4四半期の発注判断に影響するほど速やかに明確になるか、それとも企業は不確実性を前提に計画を続けるのか。第二に、ドル高は持続するのか、また原材料価格や設備調達コストとどう相互作用するのか。第三に、ゴールデンウィークの便欠航は、ホリデーシーズンに向けた在庫戦略を変えるほど運賃を押し上げるのか。
構造面では、レアアース供給状況、AI起因のエネルギー投資サイクル、オートメーション設備投資は、短期的な政策変動にかかわらず産業需要を形成し続ける複数年のトレンドです。部品購買担当者とエンジニアへの実務的な教訓は、サプライ計画に柔軟性を組み込むことです。可能な限り二重調達、実現可能な範囲での材料代替を前提とした設計、そして陸揚げ総費用に影響する政策・為替要因の継続的な把握が鍵となります。
情報源
- Spokane Spokesman-Review – トランプ氏と習氏、貿易で時間を稼ぐ 対立はどちらにも耐えられない
- Devdiscourse – 米中関税合意が300億ドルの貿易窗口を開く
- PRNewswire – ITCの最終肯定的認定でトレーラーへの救済措置へ前進
- WSJ – FRB利上げ観測でドルが8週間ぶり高水準へ
- CoinDesk – 市場は2027年6月までのFRB利上げ4回を織り込み
- VT Markets – ウィリアムズ総裁が持続的供給ショックを警告、ドル指数は下落
- gCaptain – ゴールデンウィーク前にコンテナ運賃は小反落 スエズ航行が回復
- safety4sea – Xeneta:コンテナ運賃は10月頭に上昇へ
- WWD – 中国〜米東海岸の運賃、2022年以来の1万ドル超え
- Benchmark Mineral Intelligence – 中国以外の重レアアース価格が高騰継続 2026年Q3価格レビュー
- AFR – Gina Rinehart氏のHancock Prospecting、レアアース投資で6.8億ドルの損失
- Bloomberg – リンディアン:マラウイのレアアース鉱山、今年生産開始へ
- The Next Web – SoftBank、ASIに2億2,500万ドル出資し自律型建設JVを設立
- Chain Store Age – アマゾン、ロボット製造工場に1億ドル超を投資へ
- Fortune – 米エネルギー省、老朽化した米電力網からより多くの電力を引き出すため20億ドル近くを投資へ
- PYMNTS.com – ゴールドマン・サックス予測:ビッグテックのAIインフラ支出は2027年に1.2兆ドルへ
- aftermarketnews.com – Automechanikaフランクフルトで「修理する権利」の世界会合が開催
- CNA – 建物外部の足場シート、2027年3月から難燃性が義務化へ