Executive Summary
今週の産業情勢は、深まる貿易不確実性に左右されています。米国が現行形式での USMCA 更新を見送り、北米の自動車・製造サプライチェーンへの投資を脅かす年次見直しが始まりました。同時に、早まったピークシーズン、接近するスーパータイフーンによる中国の港湾混雑、マースクのスエズ運河復帰後も続く紅海の混乱により、海上運賃は2022年以来の水準に急騰しています。規制面での画期的な動きとして、FTCがジョンディアと和解し、農家や独立系修理業者に診断ツールとソフトウェアへのアクセスを認めることで、アフターマーケットの構図が変わります。素材面では、米国防総省が国内レアアース精錬に2500万ドルを投入する一方、中国は上半期の輸出減少を報告。戦略鉱物をめぐる世界的競争が激化しています。AIデータセンター投資が500億ドルを超え、電力インフラは既存発電の増強を迫られています。製造技術投資はロボティクス、予知保全、積層造形に集中。地域別ではインドの製造業振興が加速する一方、日本・イタリア・ウルグアイの産業データは短期的な需要について複数のシグナルを送っています。
通商政策の大揺れ:USMCA・セクション232・関税工作がサプライチェーンの安定を脅かす
今週、北米の産業サプライチェーンにとって最大の懸念は、米国が米墨加協定(USMCA)を現行のまま更新しないという決定です。Iowa Farm Bureau などで広く報じられたこの動きにより、毎年の共同見直しが発動されます。協定自体は効力を保つものの、メーカーが依拠してきた長期的な予見可能性は失われます。自動車業界は直ちに、新たな見直しサイクルが数千億ドル規模の確約投資と精緻に調整された越境サプライチェーンを脅かすと警告しました。部品バイヤーやエンジニアにとって即座の影響は、計画ホライズンが突然狭まったことです。特に自動車・航空宇宙・農業機械などリードタイムの長い調達判断では、原産地規則の変更、関税の段階的引き上げ、年ごとに課される新たな現地調達要件の可能性を織り込む必要があります。
通商政策の不透明感に拍車をかけるのが、トランプ大統領が商業航空機とエンジンを対象とするセクション232の調査結果に基づく新たな協議開始を表明したことです。認証日程が逼迫し世界的競争にさらされる業界に関税の扉が開かれようとしています。一方、セクション301関税をめぐる争いはブラジル産銑鉄を巡って激化しており、アンチダンピングマージンに従価税を上乗せする「関税の積み上げ」は、米国の鋳物・鉄鋼加工業界の投入コストを押し上げかねません。こうした動きは、国境地帯の経済がすでに痛みを感じているさなかにやってきました。与野党双方の議員が、現状を投資を直接損なう「不確実性」と呼んでいます。産業用ディストリビューターやメーカーの賢明な対応は、複数調達源の緊急時プランを見直し、主要な金属・機械輸入のランデッドコストが変動する時期を織り込むことです。
ピークシーズンが地政学リスクや気象障害と衝突し、海上運賃が急騰

コンテナ船運賃は、フォワーダーが「2022年の混沌の再現」と表現するペースで上昇しています。太平洋横断のスポット運賃は早期ピークシーズン開始以降、約120%も急騰し、ベトナムから米国向けのコンテナは40フィート換算で9,000ドルに迫っています。急騰の背景には複数の圧力が重なっています。中国の主要港での船舶集中、関税不確実性を前にした異例に早い出荷前倒し、そしてスーパー台風バビの迫る脅威です。同台風は、混雑が数年ぶりの高水準に達したまさにその時期に、上海港と寧波港の作業を混乱させると予報されています。
マースクがスエズ運河経由で紅海航路の運行を再開する決定は部分的な安心材料ですが、治安状況は依然として脆弱です。同時に、Flexport のトップはエルニーニョ由来の干ばつがパナマ運河の通行能力を再び大幅に削り、より長く高コストな航路を余儀なくされる船が増えると公に警告しています。これらの動きは物流担当者だけの頭痛ではありません。部品の供給可能性と価格を直接左右します。輸入原材料・サブアセンブリ・完成品に依存するメーカーは、少なくとも第3四半期まではリードタイムの長期化とランデッドコストの上昇を覚悟すべきです。国内に緩衝在庫を持つディストリビューターは、長期の遅延を吸収できない顧客により良い形で対応できる立場にあります。
リペア権の節目:FTCとジョンディーアの和解がアフターマーケットアクセスを再構築
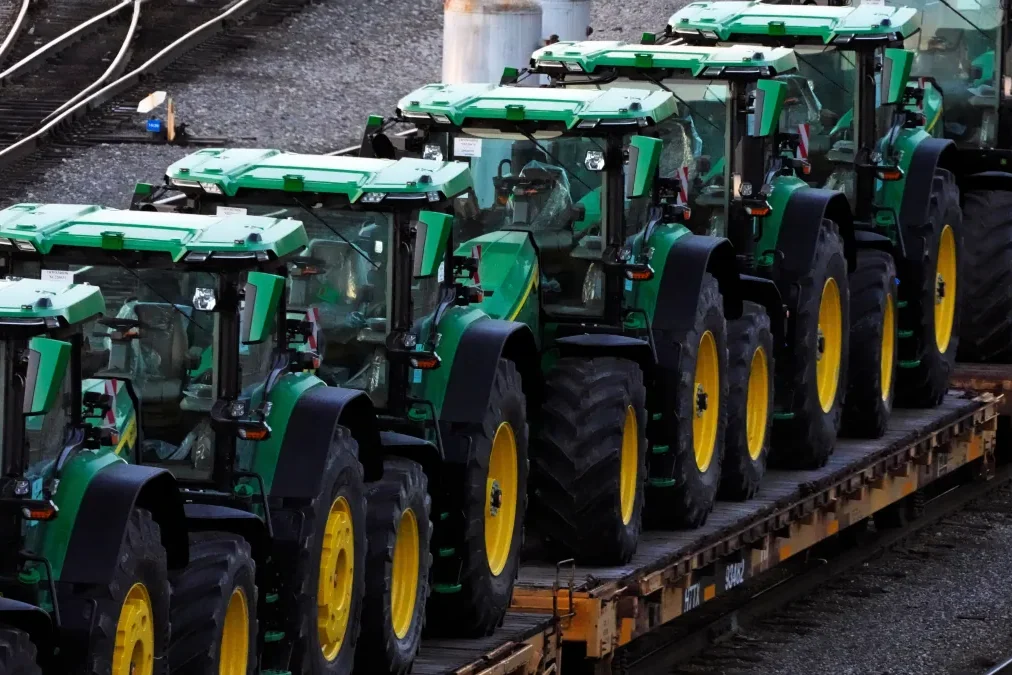
重量機器業界で数年ぶりとなる重要な規制動向として、米連邦取引委員会(FTC)はジョンディーアとの和解に達し、同メーカーに対し、農家や独立系修理業者に正規ディーラーと同等の診断ソフトウェア・工具・サービス情報を提供するよう義務付けました。The New York Times や Manufacturing Dive が報じたこの合意は、リペア権運動の焦点となってきた長年の係争に決着をつけるものです。
産業部品エコシステムにとって、この和解は単なる法務ニュース以上の意味を持ちます。設備ライフサイクルを通じてアフターマーケットの保守・交換部品が流れる仕組みの構造的転換を示すものです。独立系修理店やフリート運用者は複雑な修理の技術的障壁が減り、ロッドエンドや球面軸受から油圧シール、電子センサーに至るまで、高品質な交換部品の潜在市場が拡大する可能性があります。保守性を考慮して設計する設備エンジニアには、独自のディーラーネットワークに縛られず複数チャネルで調達できる標準部品を指定する自由度が広がるでしょう。和解の適用範囲は農業機械に限られますが、この前例は建設・鉱山・林業機器分野での同種の要求を加速させる可能性が高いとみられます。中小の修理店や保全チームは、診断インターフェースへのアクセス拡大と、独自のリペア権法案を既に進める各州議会の追加措置に注目すべきです。
クリティカルミネラル:ペンタゴンの投資とレアアースを巡る世界的駆け引きが激化
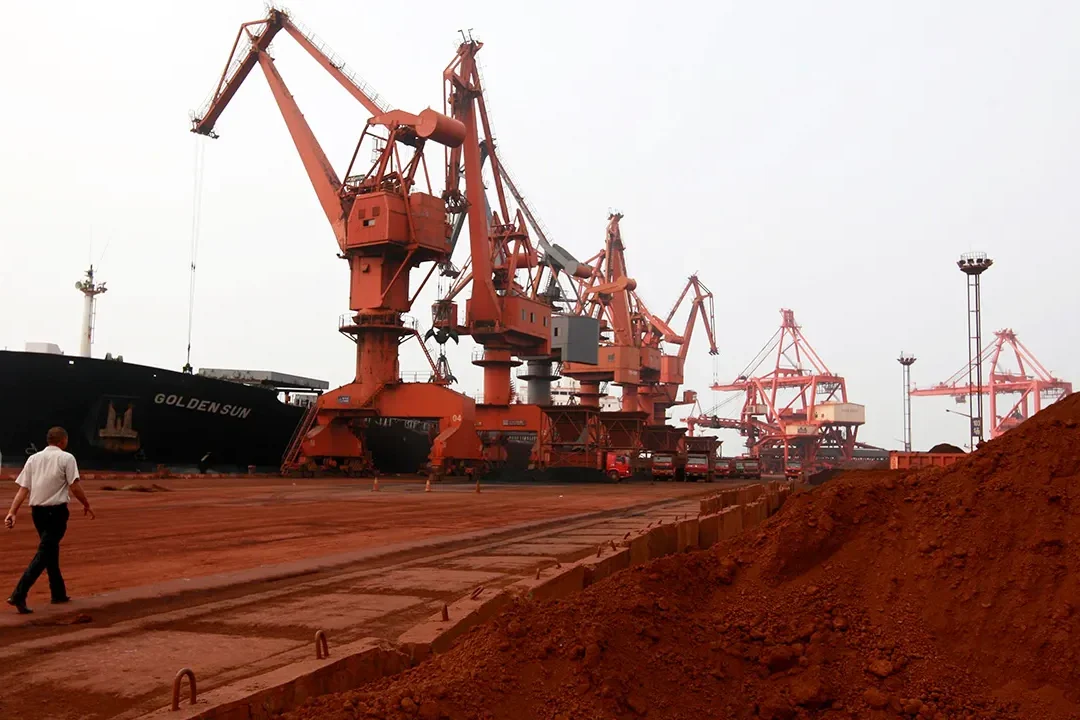
レアアースやクリティカルミネラルのサプライチェーン確保を巡る競争は今週、新たな段階に入りました。米国防総省は、国内レアアース精製に特化する新興企業 ReElement Technologies への2,500万ドル投資を発表。これは中国の支配力を鈍らせようとするトランプ政権の広範な戦略の一環です。同時に、中国税関のデータでは2026年上半期のレアアース輸出量が30,482.8トンに減少したことが示され、前年同期比で大幅に落ち込みました。さらにオーストラリア政府は、戦略的レアアース開発企業 Northern Minerals における中国系株主の議決権を阻止する動きを見せています。
これらの動きは、電動モーター、精密アクチュエータ、センサー、永久磁石といった、性能のためにレアアース元素に依存するコンポーネントのメーカーに直結します。供給がわずかに引き締まるだけでも、モーションコントロール部品や高効率駆動装置の価格と納期に波及しかねません。次世代設備を設計するエンジニアリングチームは、磁石・モーターのサプライヤーがすでにオーストラリア、ブラジル、グリーンランドのプロジェクトから第二次レアアース原料源を探索していることを認識すべきです。産業アフターマーケットも、交換用モーターや駆動装置が原材料の入手性に敏感になるにつれ影響を受ける可能性があります。グローバルな部品バイヤーへのメッセージは明快です。クリティカルミネラルの地図はリアルタイムで引き直されており、サプライチェーンのレジリエンスには、部品表だけでなく、採掘・精製能力を巡る地政学の駆け引きを監視することがますます不可欠になっています。
グリッドへの負荷:AIデータセンターの急拡大が老朽化した電力インフラと衝突
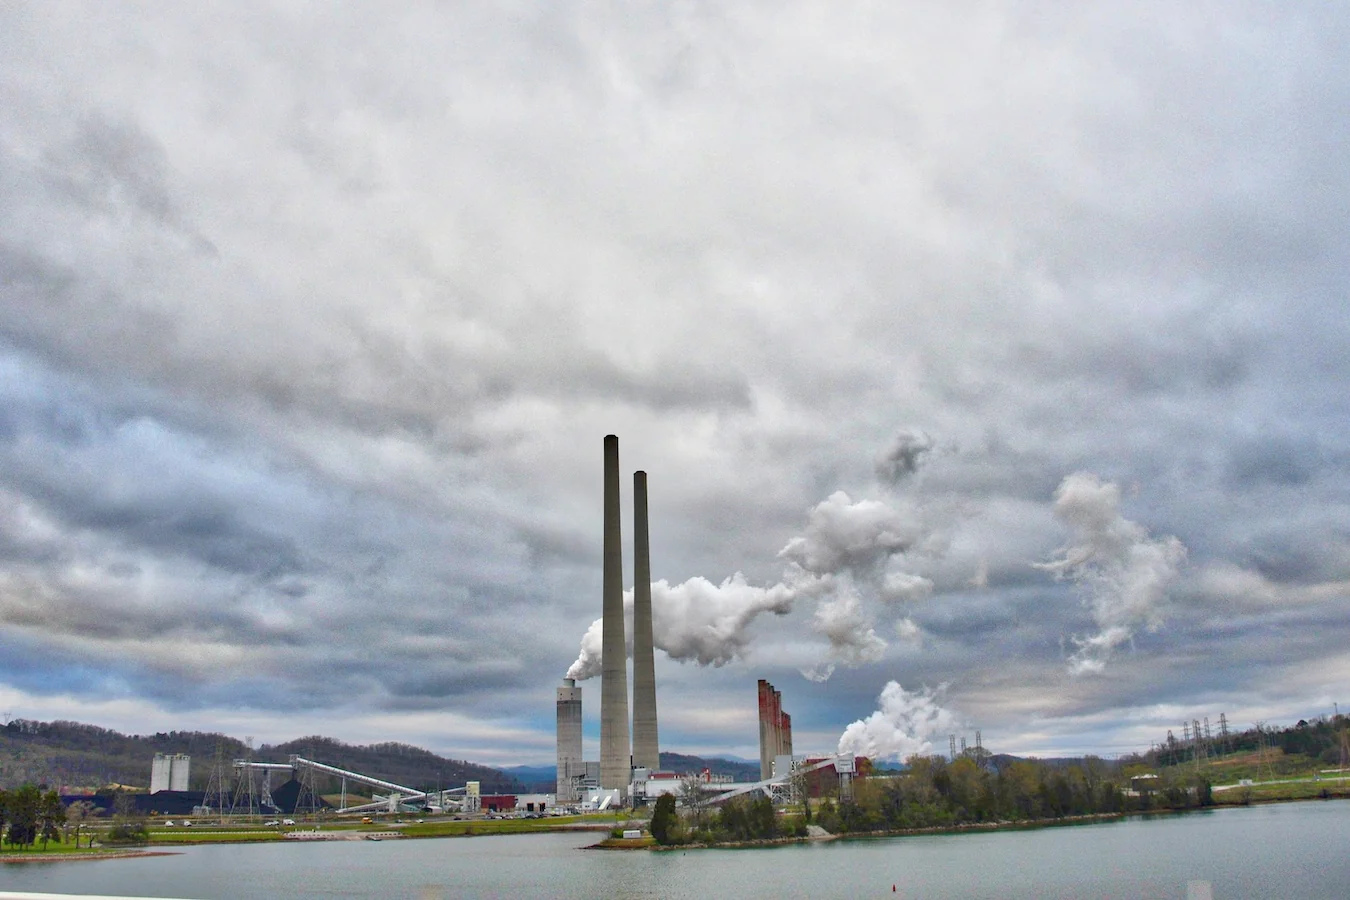
Meta がルイジアナ州で進める AI データセンター Hyperion の拡張により、税優遇やインフラ支出を含む総投資額は500億ドルを超えました。しかし、この規模のプロジェクトは、人工知能の指数関数的な電力需要と米国送電網の能力との間に広がるギャップを露呈させつつあります。象徴的な対応として、米最大の公営電力会社であるテネシー川流域開発公社(TVA)は今週、連邦政府の方針に沿ってエネルギー計画を見直し、太陽光・風力への投資を後回しにして石炭・ガス・原子力を強化する方針を打ち出しました。
業界アナリストやグリッド専門家はこの状況を典型的なボトルネックと呼びます。米国には総量として十分な発電能力があるのに、送配電インフラがデータセンターの必要とする場所へ電力を届けられないのです。Works in Progress は、AI建設ラッシュの真の制約は発電ではなく送電網だと指摘し、Siemens Energy はサイクル減速への懸念を払拭すべくグリッドインフラに大きく賭けています。Analog Devices は Empower Semiconductor の買収で電力管理分野に積極的に進出し、グリッドからコアコンピューティングまでのAI電力チェーン全体を狙っています。
産業メーカーにとって、こうした力学は両刃の剣です。一方では、グリッド近代化に流れ込む資本——変圧器、開閉装置、高圧ケーブル、関連構造部品——は幅広い産業部品・アセンブリの需要を押し上げます。他方で、電力会社がハイパースケールの大口顧客を優先し希少な系統接続容量を配分するなか、新規工場受電の建設リードタイムが長引く可能性があります。既存工場の保守・信頼性エンジニアは地域グリッドへの負荷も監視すべきです。老朽インフラを限界まで使えば、電圧低下や周波数擾乱がより頻発しえます。
製造テクノロジー:ロボット・予知保全・積層造形が投資を牽引
IMI の産業オートメーション部門による前向きな調査(Process and Control Today 掲載)は、今後5年のオートメーション投資をロボットが牽引すると確認する一方で、重要な留保を付けています。プラットフォーム群や制御システム間の相互接続こそが、現在では決定的な実現要因と見なされているのです。これは MarketScale が特定した2026年半ばの広範な転換点とも一致します。具現化されたAI、更新された安全規格、イントラロジスティクスの統合が工場の現場を再形成している時代です。
予知保全——称賛されながら導入が進まなかった分野——は、AI駆動の状態監視の経済性が改善するにつれて再び注目を集めています。McObject の eXtremeDB 9.0 アップデートは予知保全やコンピュータビジョン向けの組込みAIワークロードを高速化し、TechTarget は5つの中核的利点として、ダウンタイム削減、資産寿命の延長、スペアパーツ在庫の低減、安全性向上、データ駆動型調達を挙げています。部品バイヤーにとってこの潮流は、状態監視センサー、リニア案内ベアリング、堅牢なコネクタが、後付けの消耗品ではなくスマートな資産健全性システムの中核要素として仕様に組み込まれつつあることを意味します。
積層造形はプロトタイプから生産グレードの用途へと進んでいます。Framatome はフランスで原子力グレード部品を対象とする新たな積層造形センターを開設し、Coriolis Composites は次世代ナローボディ機向けの自動ファイバープレースメント工作機械を準備しています。材料面では、Nature 誌の論文が積層造形で作製した階層的ナノ秩序構造を持つ中エントロピー合金を報告し、極低温での強度と延性の前例のない組み合わせを達成しました。設計エンジニアにとってこれらの進展は、極限性能を持つカスタム金属部品を使用現場の近くで造形できる未来を示唆し、特殊なアフターマーケット交換部品や小ロット生産のサプライチェーンを圧縮する可能性があります。
地域特集:世界の生産データが複合シグナルを示すなか、インドの製造業プッシュが加速
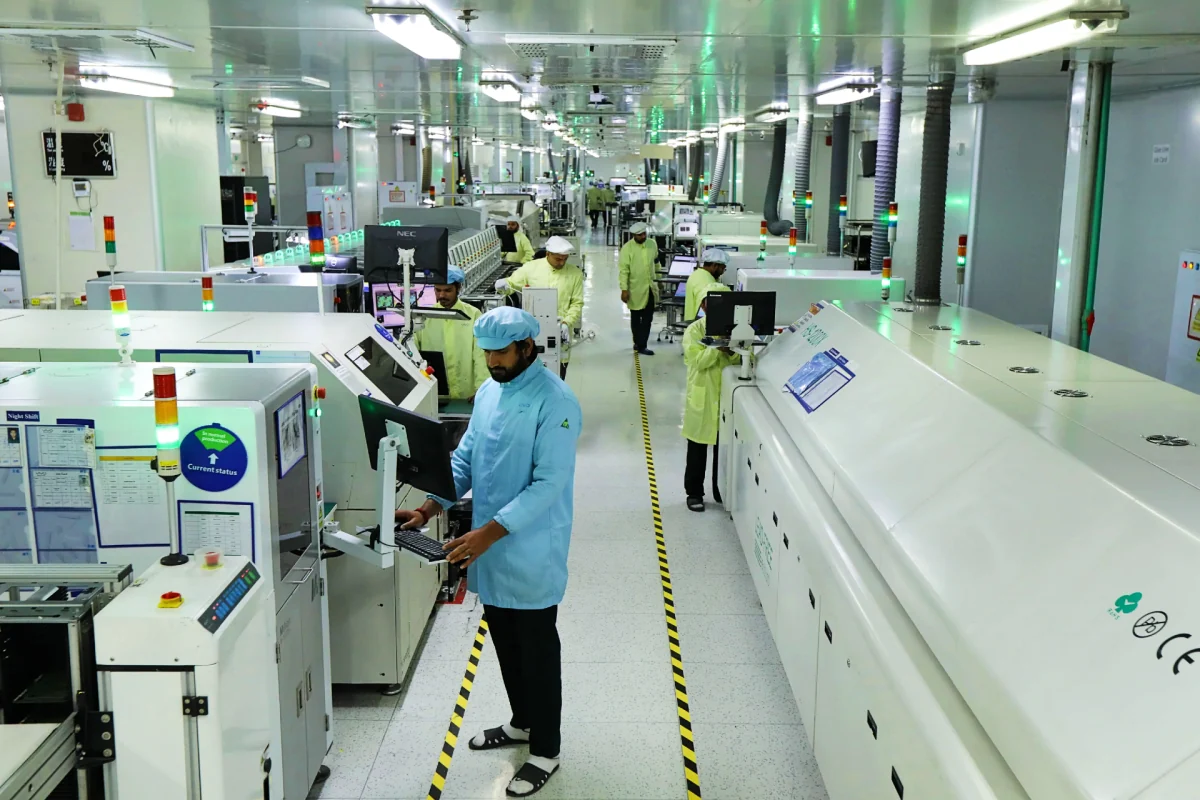
インドの産業ストーリーは明るさを増し続けています。ASSOCHAM の Global Supply Chain Shift 報告書は、自由貿易協定交渉、弱含むルピー、的を絞った政策支援に後押しされ、同国が有望な製造拠点として地歩を固めていると強調します。現場では、タタモーターズの Kaushalya プログラムが自動車製造スキルを2万3,000人以上の若者に習得させており、Vivo と Dixon の合弁は輸出志向のエレクトロニクス製造の青写真と業界関係者が見るスマホ生産の新段階を画します。Allcargo Logistics はマイクロ・中小企業向け支援を拡大し、インドの工場生産を世界市場と結ぶロジスティクスの背骨を実質的に構築しています。
他方、生産の状況はより一様ではありません。日本の鉱工業生産は5月にわずか0.1%の上昇にとどまり、強い需要予測を呼び込みませんでした。イタリアの鉱工業生産は前月比0.3%減、ウルグアイも減少を記録し、ラテンアメリカの不均一な回復を浮き彫りにしています。それでも欧州復興開発銀行(EBRD)は2026年上半期にトルコへ14億ドルを投資しており、地域の逆風の中でも、絞り込まれたインフラ・製造投資は成果を上げうることを示しています。
グローバルな産業部品バイヤーやディストリビューターにとって、この混在する情勢はきめ細かな市場計画を求めます。南アジア・東南アジアに根ざすサプライチェーンでは受注残が拡大しやすく、欧州やラテンアメリカの一部では下半期も需要が横ばいに留まる可能性があります。輸出向け機器を仕様策定するエンジニアは、製造拠点が多様化し続けるなかで、地域規格、納期、有資格の現地サービス網の可用性を注意深く見守るべきです。
出典
- Iowa Farm Bureau – 米国、USMCA貿易協定を更新せず
- Automotive Logistics – 自動車業界、USMCA年次見直しが北米自動車サプライチェーンへの投資を脅かすと警告
- Steel Market Update – ブラジル産銑鉄と関税の積み上げがセクション301争いの中心に
- Thompson Hine Smartrade – トランプ大統領、商業航空機・エンジンのセクション232調査結果に基づく協議開始を発表
- Tuoi Tre News – ベトナム−米国のコンテナ運賃、コンテナあたり9,000ドル近くへ急騰
- IndexBox – 早期ピークシーズンに太平洋横断海上運賃が120%上昇
- WWD / Sourcing Journal – 台風バビ接近で試される中国港湾の混雑対応
- Global Banking & Finance Review – マースク、スエズ運河経由の紅海サービスを再開
- Biztoc – Flexport CEO、エルニーニョがパナマ運河航行に与える脅威を語る
- The New York Times – ジョンディーア農機のオーナーにリペア権、FTCが発表
- Manufacturing Dive – ディーア、リペア権を巡るFTCとの係争で和解
- Reuters – ペンタゴン、レアアース新興企業 ReElement Technologies に2,500万ドル投資
- Global Times – 中国のレアアース輸出、上半期は30,482.8トンに減少:税関データ
- Bloomberg – オーストラリア、レアアース鉱山企業における中国系投資家の権利を制限
- Benzinga – ザッカーバーグの Meta、最大のAI賭けに拍車。Hyperion データセンターを500億ドル超のプロジェクトへ拡張
- Grist – 米最大の公営電力会社、石炭・ガス・原子力へ舵を大きく切る
- Works in Progress – AI建設ラッシュを減速させるもの
- Process and Control Today – 今後5年はロボットがオートメーション投資を牽引、ただし相互接続が鍵
- KNN India – ASSOCHAM報告書:グローバルなサプライチェーンシフトがインド製造業の展望を後押し
- TechCrunch – Apple に続き、Vivo 合弁でインドのスマホ製造ブームが新段階へ
- Breakingthenews.net – 日本の鉱工業生産、5月は0.1%増
- ING THINK – イタリアの鉱工業生産、5月は小幅な縮小
- Hurriyet Daily News – EBRD、2026年上半期にトルコへ14億ドル投資