エグゼクティブサマリー: 今週、産業部品のエコシステムは、3つの大きな力の交差点に位置しています。主要な海上輸送路を封鎖しかねない中東情勢の緊迫化、世界の貿易フローを再編する米国関税の新ラウンド、そしてアフターマーケットの姿を塗り替える歴史的な修理権に関する和解です。同時に、米国の生産の伸び悩み、産業金属の軟化に伴う原油価格の急騰、電力網向けの記録的なAIインフラ投資は、エンジニア、購買担当者、サプライチェーン計画者に矛盾するシグナルを送っています。以下では、これらのテーマが産業用モーション部品や重機の設計・販売・保守に携わる企業にとって何を意味するのかを解説します。
海運は二重の圧力下で:関税の冷え込みと紅海情勢の悪化
コンテナ海運は今週、需要の急減に直面していますが、スポット運賃の落ち着きは、世界のサプライチェーンを爆発させかねない火薬庫を覆い隠しています。Drewry世界コンテナ指数は、特に米国向けを中心とした輸入発注の急停止によってピークシーズンの勢いが弱まり、下落しました。原因は通常の需要サイクルではなく、貿易政策の不確実性の壁です。USTR(米国通商代表部)が60カ国を対象とする強制労働関税に関する公聴会を開催し、7月22日からブラジルからの全輸入品にセクション301の25%関税が発効する中、輸入業者は新規ブッキングにブレーキを踏みました。緊急割増料金の追加を急いだコンテナ船会社は、現在、貨物量が蒸発していくのを目にしています。
同時に、米国とイランの軍事的対立は危険な新段階に入りました。米軍の空爆はイラン南部の橋、鉄道、空港に拡大し、テヘランはイランの電力インフラが攻撃された場合に備えて、イエメンのフーシ派にバブ・エル・マンデブ海峡の封鎖準備を指示しました。フーシ派は紅海の海運を混乱させる能力を実証しており、今週のOilPrice.comの分析は、イランがフーシ派とより緊密に連携し、サウジアラビアのエネルギーインフラと世界の重要な原油輸送ルートの一つを脅かしていることを示しました。バブ・エル・マンデブ海峡封鎖の脅威だけでも、不可抗力条項の発動、戦争リスク保険料の急騰、喜望峰回りの緊急迂回航行を引き起こすのに十分であり、いずれもリードタイムに10~14日を追加し、コンテナあたりのコストを倍増させます。
産業部品の購買担当者やOEMにとって、関税に起因する需要凍結と紅海封鎖の現実的な脅威の組み合わせは、計画が困難な環境をもたらします。短期の海上運賃は魅力的に見えるかもしれませんが、運賃の急騰やスペース不足のリスクは現実のものです。物流マネージャーは、アジア・欧州間とアジア・米国東海岸間のルートが同時に混乱し、新しい関税層が複数の調達元からの部品の揚げ地コストを押し上げるシナリオを想定して、サプライチェーンのストレステストを行うべきです。すでにマースクは8月1日からインド・欧州間輸送の緊急サーチャージを引き上げており、海運会社が下半期の見通しに決して楽観的でないことを示しています。
米国の通商政策が新章へ:ブラジルへの打撃、強制労働認定の拡大
米国通商政策の構造は、一時的な大統領行動から、調査に基づく恒久的な関税構造へと移行しつつあります。7月20日、USTRの行動通知はブラジルからの全輸入品に25%の関税を課し、銑鉄、レアアースおよび一部の品目に限定的な除外を設けました。この動きは、ブラジルのデジタル貿易政策、知的財産保護、環境慣行に関するセクション301調査に基づくものです。重要なのは、最高裁判所が以前の関税メカニズムを無効にした後、ホワイトハウスが法的な回避策を開発したことです。この新しいアプローチは関税を法定の認定に根ざさせることで、裁判での異議申し立てを難しくしています。
産業サプライチェーンへの影響は即時です。ブラジルは北米向けに航空機部品、自動車部品、鉄鋼、産業機械の重要な供給国です。銑鉄とレアアースは除外されたものの、幅広い金属製品、締結部品、油圧部品、鋳物には25%のコスト上乗せが課されます。ブラジル製の位置決め部品、ロッドエンド、球面軸受を調達している販売代理店は、価格改定や代替品探しの混乱を覚悟する必要があります。この関税は、アジアの供給基地に代わるニアショアの代替地としてブラジルを頼ってきたメーカーの計算も塗り替えます。
同時に、USTRは60カ国を対象とするセクション301調査で強制労働の認定を行っており、一時的なセクション122の課金が失効する前に、二桁の基礎関税構造が定着する見通しを示しています。この多層的なアプローチ——国別の懲罰関税と広範な強制労働枠組みの併用——は、調達部門に原産地とサプライチェーン全体の姿の両面で品物を分類することを迫る、多層的な関税環境を作り出します。エンジニアリングと購買のチームは、部品の関税扱いが組み立て場所だけでなく、その背後にあるバリューチェーン全体に依存する世界に備える必要があります。
修理権が設備アフターマーケットを再形成
ジョン・ディア(John Deere)と米連邦取引委員会(FTC)の和解は、農業機械と重機の修理権をめぐる膠着状態を打ち破り、産業機械セクターの隅々に波及効果を及ぼします。今週発表されたこの合意により、農家や独立系修理業者は、従来メーカー系列のディーラーネットワークに閉ざされていた診断ツール、ソフトウェア、整備情報へのアクセスを得られます。オハイオ、カンザス、モンタナなど複数の州は、農業の運営コストを下げ、設備の稼働率を向上させる勝利としてこの合意を歓迎しています。
産業部品エコシステム全体にとって、その意義は誇張しようがありません。数十年にわたり、建設機械、オフハイウェイ車両、さらには一部の産業オートメーションシステムのメーカーは、ソフトウェアロックと独自インターフェースを通じて修理とメンテナンスを正規ディーラーに結び付けてきました。ディアの和解は明日からすべての機械を開放するわけではありませんが、強力な前例を作りました。部品の購買担当者や保守エンジニアは、修理権の原則が農業から建設、鉱業、マテリアルハンドリングへと拡大することを見込むべきです。これにより、標準化されたアフターマーケット部品、オープンソースの診断ツール、整備文書への需要が高まり、OEMは排他性ではなく部品の入手性と価格で競争する圧力にさらされることになります。
自動車業界での並行する動きと、EUの修理権の枠組み——利用者が交換可能な電池のルールへの例外を含む——がこの傾向を強めています。EUは、すべてのリチウムイオン電池を簡単に交換可能にすることの実際的な困難を認める例外を追加しましたが、全体の方向性はより高い修理容易性に向かっています。産業用販売代理店へのメッセージは明確です。顧客は、部品の入手可能性、互換性、修理データが自由に流れることをますます期待するようになり、それを提供できる者が閉じたシステムから顧客の忠誠心を奪うことになります。
原油は上昇、産業金属は下落、材料コストは明暗分かれる
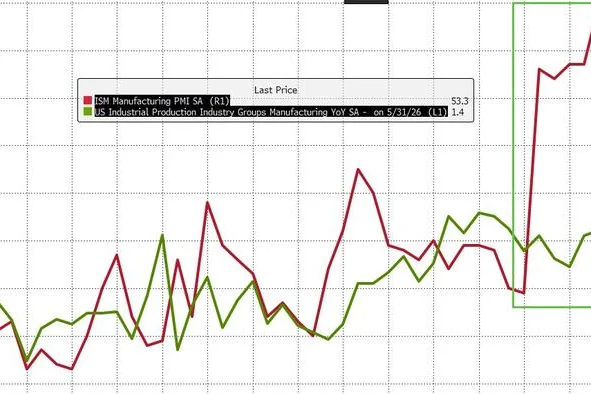
商品市場は今週、2つの異なる物語を語っており、どちらも産業部品の製造コストに関係します。米国とイランの対立の深化、そしてフーシ派による紅海封鎖の懸念の高まりにより、原油価格は1バレルあたり3.50ドル急騰しました。原油高は、輸送サーチャージ、プラスチックや樹脂のコスト、鋳物や鍛造工場のエネルギー請求に直接波及します。また、インフレ期待を強め、中央銀行の政策や為替市場に影響を与えます。
一方、産業金属——銅、アルミニウム、亜鉛——は、中東の戦争と世界経済の減速が需要に与える打撃を市場が織り込むなかで下落しました。アルコア(Alcoa)は第2四半期決算が予想を下回ったと発表し、通年のアルミナ生産ガイダンスを下方修正しました。アルミニウム価格は、需要の伸びを上回る増設能力によって圧力を受けており、産業購買者がLME価格に上乗せするプレミアムは、能力過剰の弱気見通しを相殺するには不十分でした。産業の健康状態のバロメーターと見なされることが多い銅も、ドル高とリスクオフのセンチメントに押されて他の非鉄金属とともに下落しました。
エンジニアと購買の専門家にとって、この乖離は複雑な投入コストの状況を作り出します。鉄鋼やアルミニウムを多用する軸受、ロッドエンド、油圧シリンダー、構造部品は、金属価格の軟化の恩恵を受ける可能性がある一方、製造に多量のエネルギーを必要とするものや、石油化学由来のポリマー、シール、グリースに依存するものは、コスト上昇圧力に見舞われるかもしれません。さらに、レアアースのサプライチェーンは流動的です。マレーシアはリナス(Lynas Rare Earths)のペンタゴン向け9,600万ドルの供給契約について議会調査を開始し、米国はブラジルの化学製品とレアアースへの完全なアクセスを求め、American Rare Earthsは米国内での「鉱山から磁石まで」戦略を前進させました。分断が進む世界のレアアースサプライチェーンは、磁石や精密モーターのコストを高く、予測困難な状態に保つでしょう。
AIインフラ支出が3,000億ドルに達する——電力網が新たなボトルネックに
今週、ゴールドマン・サックスはAIインフラへの支出が累計3,000億ドルに達し、その回収が可能か疑問を呈しました。市場は不安を織り込み、ソフトバンクは11%急落、オラクルは格下げ懸念で下落、半導体株は売られました。しかし、支出そのものは減速していません。TSMCは米国でのインフラ支出計画を1,000億ドル上方修正し、電力会社は電化の加速に伴い電力網インフラに1.1兆ドルを投資する構えです。AIの取引はチップから電力へと移っており、発電事業者、送電網建設者、冷却機器サプライヤーが新たな焦点となっています。
産業部品セクターにとって、電力網インフラへのこの転換は数十年にわたる需要の牽引材料です。変圧器、開閉装置、送電塔、変電所は、ロッドエンド、球面軸受、クレビス、リンケージ部品といった幅広いモーション制御・構造部品を必要とします。ショピーの親会社が自社サーバーファームを推進するなかで東南アジアで急拡大しているデータセンター建設だけでも、大規模な空調(HVAC)、消火、予備電源、物理セキュリティ設備が必要で、いずれも産業用ハードウェアを消費します。車両フリートの電化もさらに層を加えます。リウゴン(LiuGong)は今週、北米でバッテリー式重型建設機械のラインナップを投入し、堅牢な電気コネクタ、熱管理、高電圧安全部品に依存する電動建設・マテリアルハンドリング機械の波に加わりました。
注意すべきは、このインフラブームの財務的な持続可能性が現在問われていることです。AIサービスの収益が建設投資を正当化できない場合、設備投資の縮小が工場オートメーション機器とデータセンターを支える電力網ハードウェアの両方の受注を停滞させる可能性があります。ただし現時点では、送配電、発電、データセンター市場を手がける産業部品メーカーと販売代理店は、構造的な成長軌道にあります。
インドの製造業躍進、関税とダンピングの逆風に直面
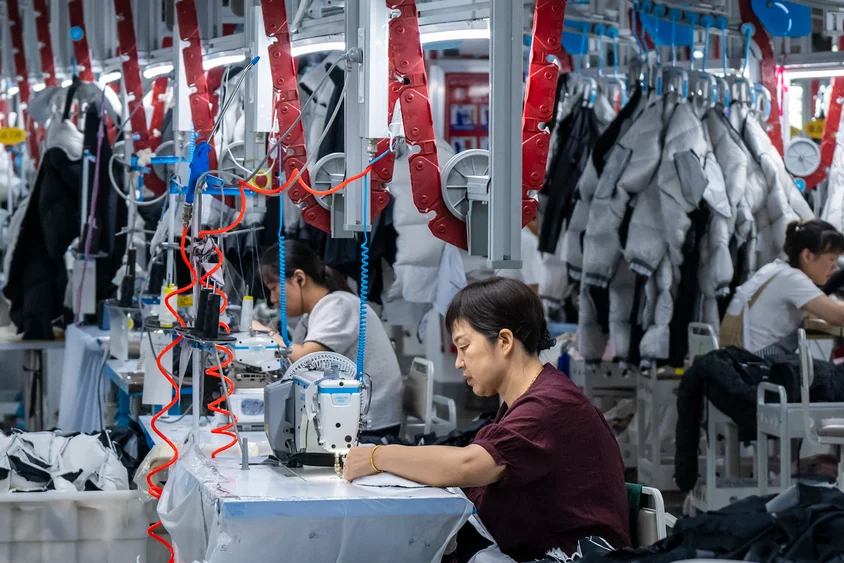
インドの工業生産は力強い内需を背景に上昇しており、政府の「Make in India」推進は、ソニパトに5億ルピーの工場を建設中のスペインのINALSAのような企業の投資を呼び込んでいます。Nuvamaはシーメンス・エナジー・インディアについて買い評価で調査開始し、21%の上振れ余地を示し、メーカーの品質管理投資に伴い精密計測市場も拡大しています。インドは間違いなく、世界の産業需要における最も重要な成長ストーリーの一つです。
しかし今週発表された2つの報告は、ダンピング輸入と逆転した関税構造が主要分野の国内メーカーを圧迫していると警告しています。米国のブラジル向け関税は、インド自身の通商交渉が同様の米国の一方的な行動につまずくリスクを浮き彫りにし、ニューデリーを動揺させました。世界の部品サプライヤーと販売代理店にとって、インドは二重の現実を示します。高品質な軸受、油圧フィルター、コネクタ、オートメーション部品の急成長市場であると同時に、価格競争が激しく、ローカルコンテンツ要件や通関障壁が急変しうる市場でもあります。完成品が原材料や中間部品よりも低い税率で課税されるという逆転関税の問題は、現地製造の収益性に対する構造的な足かせであり、現地生産ではなく完成組み立て品の輸入を促す要因となっています。この歪みは、インドに拠点を持つ多国籍OEMの調達判断に直接影響します。
スマート工場のオートメーションとロボティクスが生産フロアを再定義
今週発表された市場調査は、産業用オートメーション機器の持続的な成長曲線を示しています。IndexBoxの予測は、産業オートメーションと半導体の生産能力拡張に牽引され、リレー、IOコネクタ、油圧・潤滑フィルター、連続ヒンジ筐体について2035年まで上方指向です。MarketsandMarketsは、ドイツ、日本、カナダ、オーストラリアでのスマートファクトリー市場の力強い成長を予測しています。市場は効率性の追求だけでなく、リショアリング、人手不足、コスト上昇の圧力によって形成されており、Supply & Demand Chain Executiveの報告が指摘するように、これらがメーカーにAIとオートメーションのより速い導入を強いています。
技術面では、Analog Devicesが産業オートメーションにおける「フィジカル・インテリジェンス」について詳細な主張を展開し、次のフロンティアは単に機械を接続することではなく、エッジにおいてコンテキストを認識するセンシングとアクチュエーションを組み込むことだと論じました。MarketScaleの分析は、2026年半ばの工場フロアを定義する5つの変化を特定しました。パイロット段階を超えた協働ロボット、標準化しつつあるビジョンガイド無人搬送車、品質検査のレイテンシを下げるエッジコンピューティング、ライン立上げでのデジタルツインの活用拡大、そして生産セルのより柔軟な再構成を可能にするソフトウェア定義の制御アーキテクチャです。
部品の購買担当者とエンジニアにとって、これらのトレンドは、より高いサイクルレート、より頻繁な再構成、より厳しいセンシング環境に対応できるコネクタ、ケーブルアセンブリ、精密軸受、モーション制御部品への、すでに見えている需要をさらに拡大します。オートメーショングレードの部品に対する技術的な選定支援——24時間365日稼働のロボットセルに適した負荷容量、シール等級、材料の指定——を提供できる販売代理店は、中小メーカーがスマートファクトリーへの歩みを加速するなかで有利な立場にあります。
出典
- ABC17News.com – 関税不確実性が輸入需要を凍結、海運運賃は後退
- Container News – ピークシーズンの勢いが弱まりDrewry世界コンテナ指数が下落
- Fox News – イラン、フーシ派にバブ・エル・マンデブ海峡封鎖の準備を指示
- OilPrice – イラン、フーシ派に紅海の海運攻撃の準備を指示
- Federal Register – 行動通知:ブラジルの行為、政策および慣行
- EY – USTR、2026年7月22日発効でブラジルからの輸入品にセクション301の25%関税を課す行動通知を発行
- Farm Progress – ジョン・ディア、FTCとの修理権訴訟で和解
- Cleveland.com – 農機の修理権合意、オハイオの農家にとって大きな勝利
- Barchart – アルコアがアルミ生産ガイダンスを引き下げ、株価下落
- Mining.com – マレーシア、リナスのペンタゴン向けレアアース供給契約を調査
- MarketScale – 電化の加速に伴い、電力会社は電力網インフラに1.1兆ドルを投資へ
- Benzinga – オラクル株はなぜ金曜日に下落しているのか?
- boldnewsonline.com – 力強い内需を受けて工業生産が上昇、インドの製造業が勢いを増す
- CNBC TV18 – ダンピング輸入と逆転関税が主要分野でインドの製造業推進を阻害
- MarketScale – 製造業のロボティクス:2026年半ばの工場フロアを定義する5つの変化
- IndexBox – 産業オートメーションと再生可能エネルギー拡大に牽引され、リレーおよびベース市場の需要は2035年までに加速へ