Executive Summary
9月8日の報復発動日が確定した米カナダ貿易紛争の激化により、北米の産業サプライチェーンは大転換を迫られています。農業機械、鉄鋼、エレクトロニクスが的となっています。同時に、世界の物流網は、コンテナ運賃の週4%の上昇、紅海での継続的な混乱、アジアの記録的な港湾混雑に直面しています。今週の情報では、重量級鉱山機械における電動化への決定的なシフト、オフロード車両の修理権運動の新たな勢い、AIインフラ投資と短期的な産業需要の間で拡大するギャップにも注目します。
北米貿易戦争:9月8日の報復関税期限
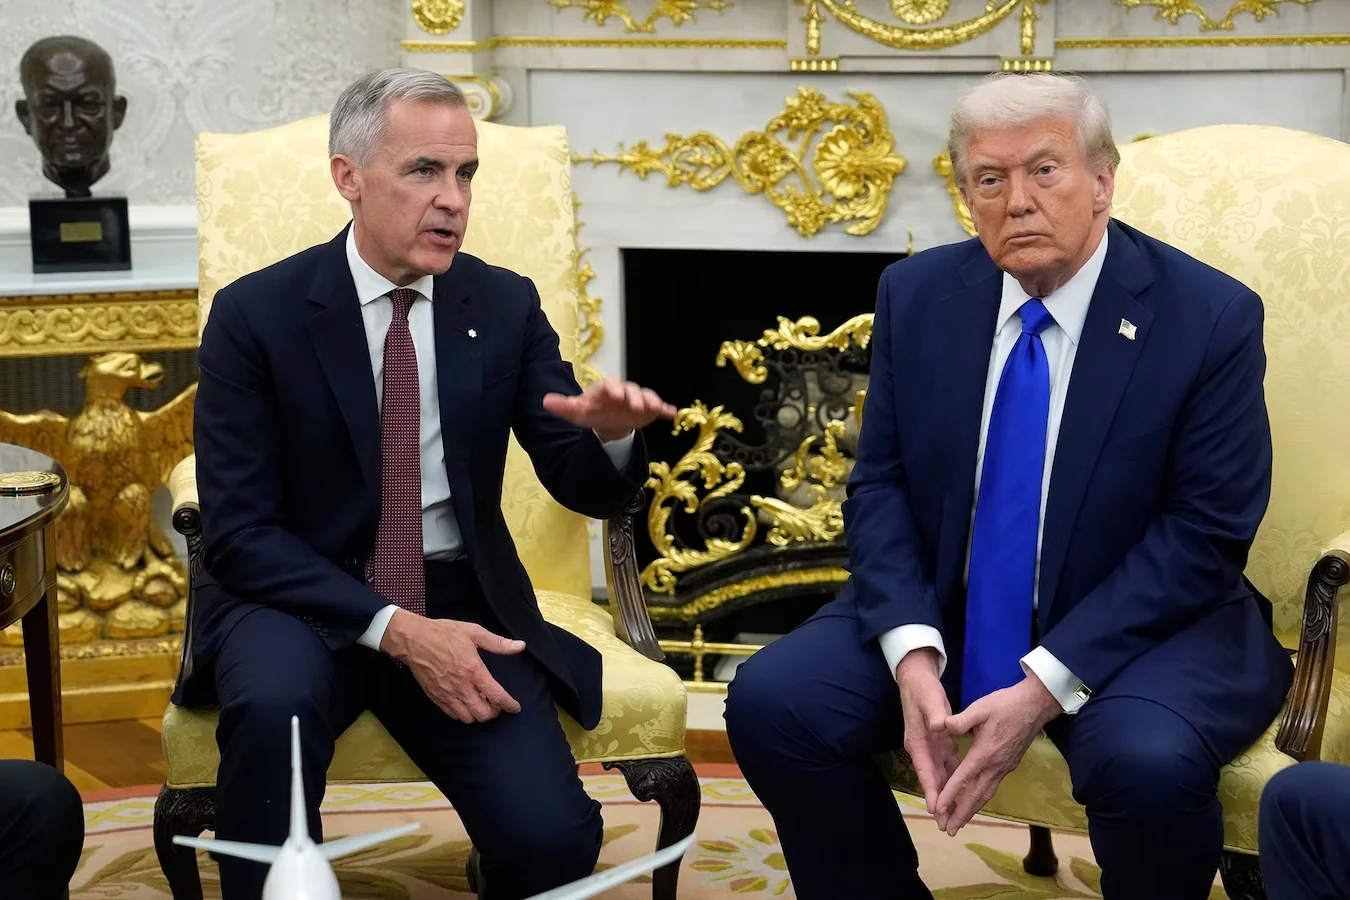
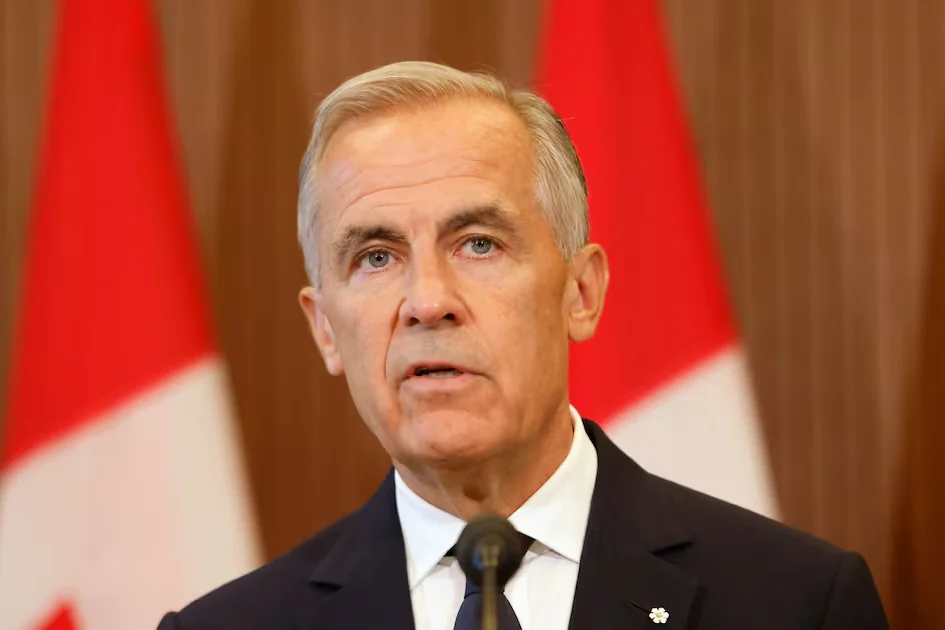
米加間の貿易関係は急速に悪化しています。ワシントンが約200億ドル相当のカナダ製品に50%の関税を課したのを受け、マーク・カーニー首相は9月8日から同水準の報復関税を発動すると発表しました。カナダの対応が明示的に標的としたのは、鉄鋼、乳製品、家電、農業機械、パルプ・紙、エレクトロニクスです。いずれも越境産業サプライチェーンの背骨を成すセクターです。
部品バイヤーやメーカーにとって、農業機械が対象に含まれたことはとりわけ重要です。このセクターは、最終組立までに部品が国境を何度も往復する、一体化した北米生産ネットワークに依存しています。完成品への50%関税に同カテゴリーへの報復が続けば、両側に拠点を持つメーカーのコスト摩擦は実質的に倍増します。金曜のワシントンでの土壇場交渉の決裂により、早期決着への期待は消え、トランプ大統領がUSMCAを「どうでもいい」と一蹴したことは、不確実性の長期化を示唆しています。
より広い含意はリショーリングの物語にも及びます。生産の恒久的な国内回帰から米国産業株が恩恵を受けるとの分析がある一方、エンジニアや購買チームの現実はコスト変動とサプライヤー不確実性に直面しています。関税構造は今や、この業界を数十年にわたって定義してきた越境統合そのものを罰しており、油圧継手から電子制御モジュールまで、調達戦略の見直しを迫っています。
海運・物流:混雑と地政学の衝突で運賃が急騰
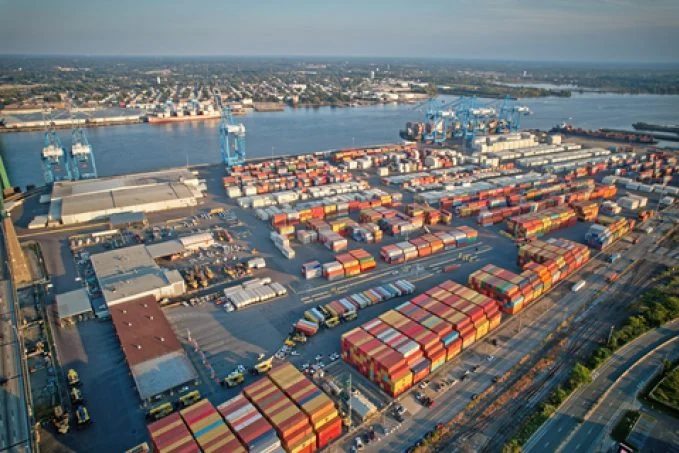
世界のコンテナ海運は再び価格上昇圧力に見舞われています。Drewry World Container Index は4%上昇してFEUあたり4,526ドルとなり、船社が供給を絞るなかで太平洋航路が上昇をけん引しています。これは需要主導の上昇ではなく、供給側の圧迫です。世界の港湾混雑は推定170万TEUの能力を市場から締め出しており、シンガポール、トルコ、ムンバイに新たなボトルネックが発生し、中国の港湾は台風ドルフィンの余波と格闘しています。
紅海情勢も依然として重大な要因です。フーシ派のミサイル・ドローン脅威が海運を妨害し続け、最近のモカ港閉鎖はイエメンの沿岸治安維持能力を試すものとなっています。港湾混雑と紅海リスクでコンテナ海運が圧迫され続けるとする Kuehne+Nagel の見立ては、運賃が少なくとも9月までは高水準を保つとの T3ex の予測と一致します。産業バイヤーにとってこれは、輸入部品のリードタイム長期化と到着コスト上昇を意味し、とりわけアジアから北米・欧州向けの貨物で顕著です。
注目すべき動きとして、韓国が従来航路の代替として北極海航路を試験中です。実現すれば、地政学的には複雑ながらより速いアジア・欧州間ルートになりえます。一方、マースクがモロッコで開設したタンジール・カサブランカ間の新鉄道リンクは港湾混雑への地域的ソリューションであり、ロジスティクス事業者がマルチモーダルな代替手段を積極的に模索していることを示しています。
鉱山の電動化:350トンのバッテリー駆動の巨獣
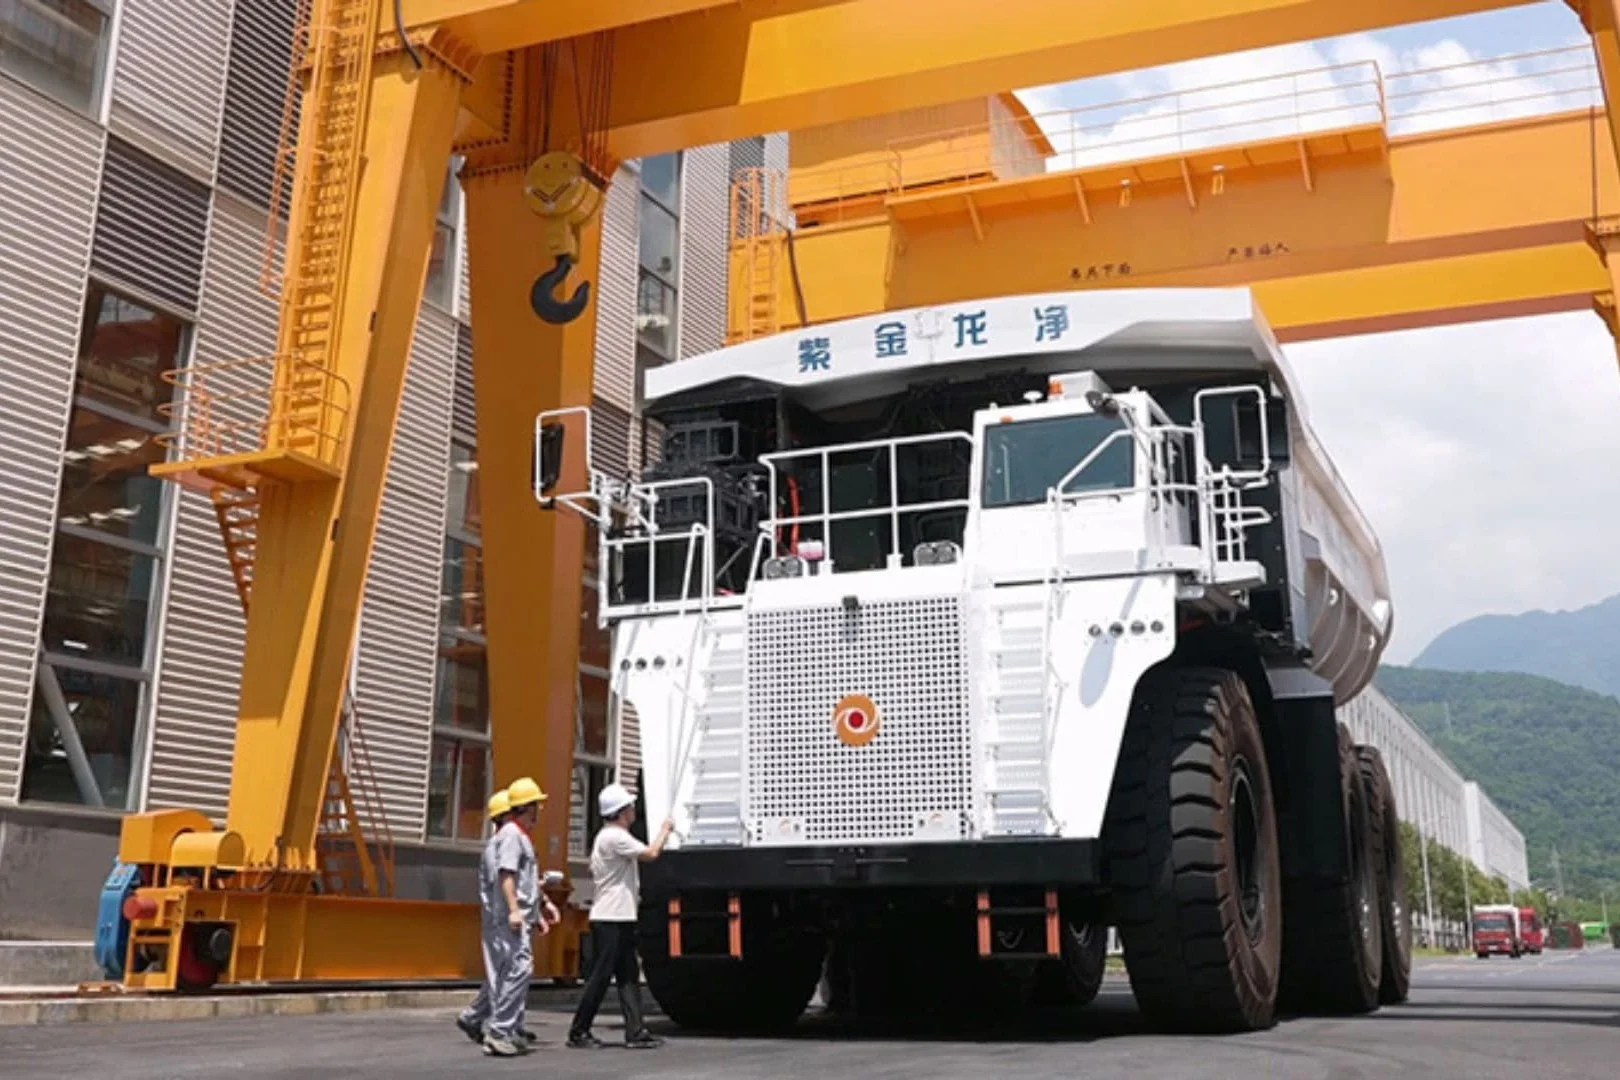
鉱業セクターは設備電動化の質的転換を目撃しています。Zijin Longking(紫金龍行)が発表した ZL230E は、1,400kWh の巨大バッテリーを搭載する350トン級の電動鉱山ダンプで、25分で10〜90%の充電が可能と主張しています。これは単なる漸進的改良ではなく、露天掘りで最も排出の大きいセグメントからディーゼルを排除する現実的な道筋を示すものです。
エンジニアや保守チームにとって、その含意は深刻です。機械式ドライブトレインから高圧電気系への移行は、保守要員への新たなスキルセットと、専用配線・コネクタから熱管理システム、電池セルモジュールに至る新たな部品サプライチェーンを必要とします。急速充電能力が実運用で発揮されれば、ほぼ連続操業が可能になり、シフト体制と保全計画を根本から変えかねません。
この動きは業界のより広い潮流と合致します。露天掘り設備メーカーとして初めて TRL4 認証を取得したコマツ南アフリカの達成は、業界における技術成熟度への体系的アプローチを示すものです。これらの要因の組み合わせは、鉱業がパイロット段階を超えて電動運搬ソリューションの本格展開へ進みつつあることを示唆しており、高圧システムの厳しい信頼性・安全性要件を満たせる部品サプライヤーに新たな機会を生み出しています。
リペア権:ディーラー専権からオーナーの手へ
リペア権(修理する権利)運動は法的・政治的に大きな推進力を得ており、オフロード機器・農業機械セクターに直接影響します。FTC とジョンディーアの新たな合意により、農家や独立系修理工場が診断ツールへのアクセスを得られ、農村部の生産者にとって「待ち望まれた勝利」と歓迎されています。これに加え、9,900万ドル規模のジョンディーア和解が承認に向かっており、ソフトウェア・ファームウェア・文書へのアクセス条件が正式化される見込みです。
この運動は農業にとどまりません。議会では自動車修理アクセスを広げるより包括的なリペア権法案が審議中で、デンバーの修理ネットワークは州法遵守をめぐり2つのテック企業を提訴しました。ミシガン公共ラジオが「保証無効を恐れるな」と助言したことは、独立系修理が保証を必然的に無効化しないという法的コンセンサスの広がりを反映しています。
ディストリビューターやアフターマーケット部品サプライヤーにとって、これは構造的変化です。診断データとツールの開放は、複雑な修理を巡る OEM・ディーラーの独占を崩し、サードパーティー部品とサービスの潜在市場を拡大する可能性があります。一方で技術的ハードルも上がります。独立系工場はソフトウェア定義の機器を扱うための研修と設備への投資が必要です。Fairphone の米国上陸に象徴される修理しやすさの潮流は、消費者期待が産業設計思想にも影響し始めたことを示し、密閉された使い捨てユニットではなく、モジュール性と保守性が優遇される方向を示唆しています。
AIインフラのギャップ:需要なき支出
AIインフラへの設備投資と、そこから生まれる収益との間に重大な乖離が生まれつつあります。ゴールドマン・サックスは、インフラ支出がそれを支えられるはずの収益を大きく上回って走っていると見積もり、このギャップは産業経済全体に深い含意を持ちます。AIインフラ支出を加速した後に四半期純利益を75%落としたアリババはその端的な例であり、GPUとデータセンターを軸に200〜250億ドルの資本計画を抱える Nebius が50億ドルの転換社債を発行した動きも同様です。
産業部品セクターにとって、この投資ブームは両刃の剣です。一方では、電力インフラ・冷却システム・精密製造能力の需要を押し上げます。老朽化する送電網に支えられた IndexBox のがいし交換需要予測や、半導体工場のニアショアリングに伴うセラミック軸受スリーブ需要の急増は直接的な受益者です。他方で、Forbes が指摘する財務的脆さと30年国債利回りの史上最高水準は、AIバリュエーションの調整が受注取り消しや計画延期に一気に転化しかねないことを示唆しています。
18か月規模の停電の可能性が警告されるなど、米送電網の脆弱性は、AI拡大が悪化させる物理インフラの赤字を浮き彫りにします。デジタルインフラ整備のペースとそれを支える物理グリッドの能力との緊張は、変圧器・開閉装置・系統監視機器への大規模投資を要する重大な制約となりつつあります。金融バブルが先に弾けない限り、産業サプライヤーにとって長期の追い風です。
材料とレアアース:多様化の圧力と価格シグナル
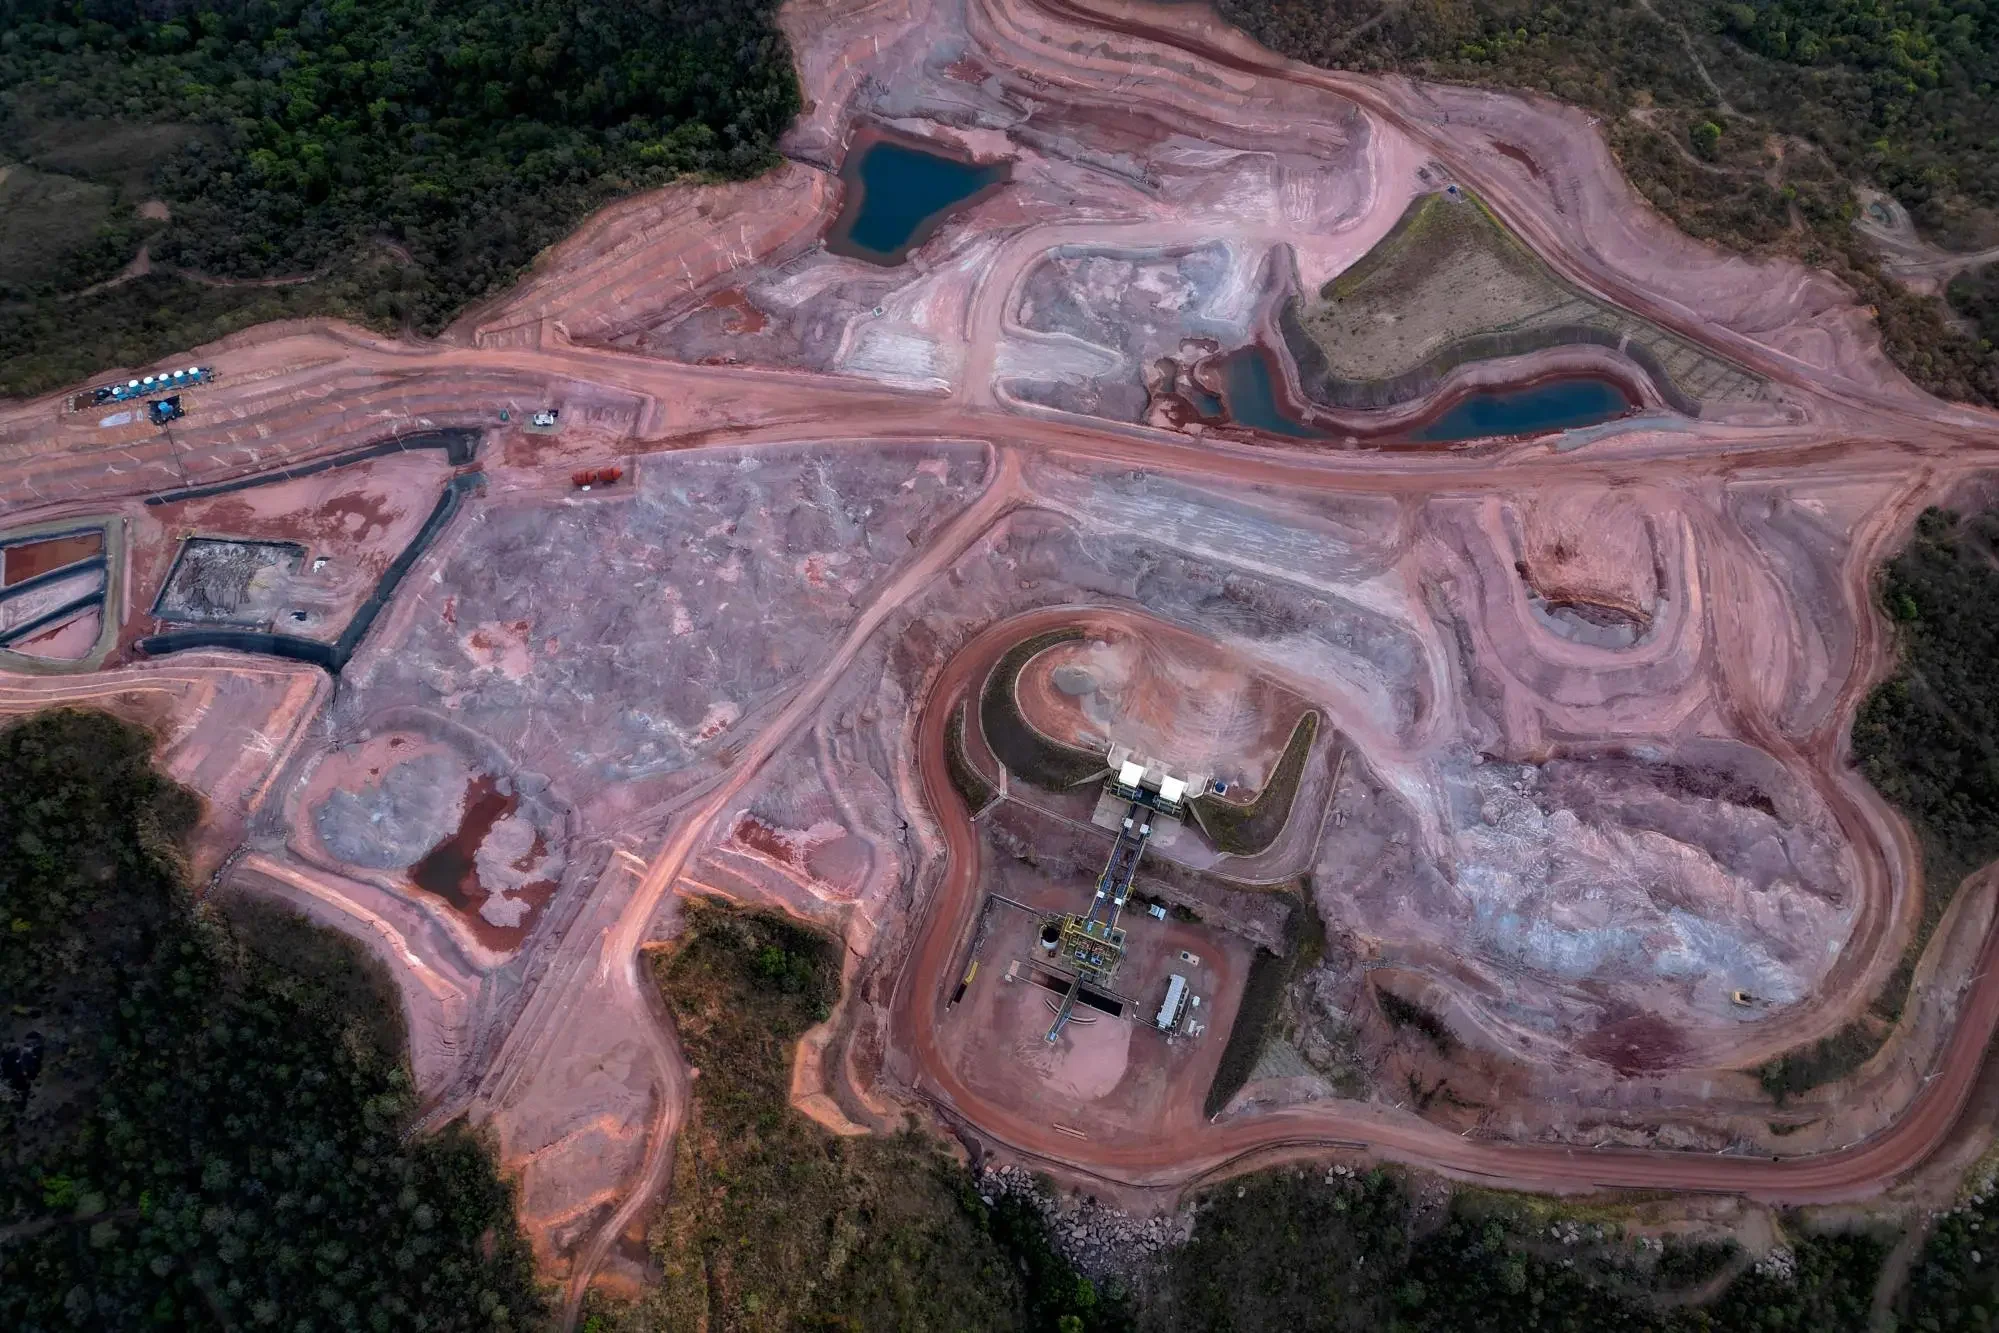
中国国外でレアアース供給を確保する競争が激化し、環境・経済両面でのトレードオフが顕在化しています。米国は石炭鉱山の排水からレアアースを抽出し始め、ブラジルは新鉱山プロジェクトの主戦場となっています。Nikkei Asia の問い——この動きの環境コストを誰が負うのか——は、鉱山事業者とその設備サプライヤーが直面する規制・評判リスクを浮き彫りにします。
卑金属では、銅価格が史上最高値近くで取引され、キャッシュフローが8億7,000万ドル増える見込みを背景に Freeport-McMoRan の時価総額は78億ドル増加しました。Investor’s Business Daily は、供給・需要逼迫のなかで銅山株が買ってもよい水準に達したと指摘し、電動化テーマが配線・モーター・コネクタの具体的な需要に転換されていることを示しています。一方、中国のアルミビレット在庫は5年ぶりの高水準に達し、価格下落のなかで加工費は上昇。地域の供給過剰の兆候であり、アルミ押出材を調達する部品メーカーには追い風となる可能性があります。
鉄鋼価格の動向も注視されています。鉄鋼価格の推移がマージン回復の可能性を示唆するなか、Continental の株が注目を集めています。重機・機械メーカーにとって鉄鋼は最大の投入コストであり、価格が持続的に下落すれば、運賃・関税の上昇に対する貴重な緩衝材となります。
世界の製造業PMI:拡大はするが明暗が分かれる情勢
最新のフラッシュPMIデータは、世界製造業の健全性について精緻な像を描いています。米国の S&P Global 製造業フラッシュPMI は8月に53.2となり、予想の53.9を下回り、拡大ペースの減速を示しました。一方、日本は54.5から55.1へと予想を上回り、アジアの産業大国における堅調な需要をうかがわせます。ユーロ圏も製造業PMIが51.8のコンセンサスを上回る52.8となり、上振れしました。
インドはより複雑な状況です。総合PMIは54.6に上昇しましたが、これには明暗が隠れています。サービス業が回復をけん引する一方、製造業の成長は5年ぶりの低ペースに減速し、製造業PMIは3か月連続で低下して52.9となりました。この減速は、製造ブームが中間財輸入を増やしているなかで貿易赤字が拡大する背景と重なります。主要部品の国内調達にインセンティブを与える625万クロール(約6,250億ルピー)規模の携帯電話製造スキームの公布は、こうした輸入依存への直接的な政策対応です。
グローバルなサプライチェーンマネジャーにとって、これらのPMIは、主要経済が縮小こそしていないものの、勢いは不均一だと示唆します。米国の減速に関税不確実性が重なるなか、在庫計画には慎重さが求められます。日本の強さが対照的であり、インドのサービス主導の成長が産業部品の即時需要につながるとは限りません。
新興貿易ルート:アフリカとインフラを巡る新たな争奪戦
アフリカのインフラ市場は、インド、湾岸諸国、トルコが中国の支配に挑む争奪の舞台となりつつあります。資金調達源と建設コンソーシアムの多様化は、設備サプライヤーに重要な含意を持ちます。たとえばナイジェリアのラゴス・カノ鉄道プロジェクトはカーボンプログラムに Climate Focus を起用しており、環境コンプライアンスがインフラファイナンスの前提条件になりつつあることを示しています。
その一方で、米国は関税執行における主要な抜け穴として第三国トランシップメント(積み替え)を標的にしており、中国向け関税回避を支援したとして約40か国がリストアップされています。この取り締まりは、第三国経由の積み替えでコストを最適化してきた多国籍メーカーの物流戦略を複雑化させるでしょう。決着が近づくドローンを巡るセクション301調査と、トランシップメントに注目するホワイトハウスの姿勢は、貿易執行が引き続き最優先課題であることを示し、輸入者・輸出者の双方にコンプライアンスの複雑さを一層加えています。
協議項目が確定したインド・メキシコ優先貿易協定は、南南貿易の新たな軸であり、中国依存から多角化しようとするメーカーに代替調達ルートを提供しえます。同様に、中国の関税引き下げを産業成長につなげようとするアフリカの動きは、この大陸が貿易再編の傍観者ではなく受益者の座を狙っていることを示しています。
出典
- Al Jazeera – カーニー氏:カナダは9月8日から対米報復関税を発動
- Washington Examiner – カーニー氏、米国は関税でカナダを「攻撃した」と非難し報復を誓う
- gCaptain – 船社が供給を絞るなか、太平洋横断コンテナ運賃が急騰
- The Loadstar – 世界の港湾混雑で170万TEUの供給能力が市場から脱落
- Kuehne+Nagel – 港湾混雑と紅海リスクでコンテナ海運は圧迫され続ける
- TechRadar – 350トン級の電動鉱山ダンプ Longking ZL230E、1,400kWhの巨大バッテリーを搭載
- International Mining – コマツ南アフリカ、露天掘り設備メーカーとして初のTRL4認証を取得
- Western Ag Network – ジョンディーアの9,900万ドル規模リペア権和解、承認へ前進
- Albuquerque Journal – ニューメキシコの農家は自分の機器を修理する権利を持つべきだ
- Yahoo Finance – 1兆ドルのAI設備投資ギャップ:ハードウェア過剰がNvidiaの罠になる理由
- Reuters – AIインフラ支出の加速後、アリババの利益は75%減
- Nikkei Asia – 中国国外のレアアース推進で、環境コストを負うのは誰か
- Investor’s Business Daily – 供給と需要の逼迫のなか、買ってもよい水準に達した銅山株
- CNBC – S&P Global 製造業フラッシュPMI、8月は53.2
- Business Standard – 8月のインド民間部門、サービス業が回復をけん引:フラッシュPMI
- RT – アジアの主要輸出国、欧州向けロシア北極海ショートカットを試験
- Logistics Update Africa – マースク、港湾混雑緩和へタンジール・カサブランカ鉄道リンクを発表